AGF har gennem det seneste årti gennemgået en markant økonomisk udvikling. Nettoomsætningen er steget fra 83,2 mio. kr. til 216 mio. kr. Det er tæt på en tredobling og et tydeligt billede på, at AGF ikke længere blot er en traditionsklub med et stort, uforløst potentiale. Klubben er ved at udvikle sig til en moderne og væsentligt stærkere fodboldforretning.
Udviklingen kan også ses på transfermarkedet. AGF’s indtægter fra spillersalg er steget markant, selv om klubben fortsat er efter FC København, FC Midtjylland, FC Nordsjælland og Brøndby på dette område. Ser man på de seneste ti regnskaber, står de tre nyeste regnskabsår for hele 71 procent af de samlede transferindtægter.
Det er et klart tegn på, at AGF er blevet bedre til at udvikle og sælge spillere. Men det viser samtidig, at forretningsområdet endnu ikke har været stabilt over en længere årrække. Skal AGF for alvor nærme sig de økonomisk stærkeste klubber, skal de store spillersalg komme mere regelmæssigt.
Et mesterskab – men stadig underskud
Trods det danske mesterskab kommer AGF ud af regnskabsåret med et underskud. Det kan umiddelbart virke overraskende, men der er flere forklaringer.
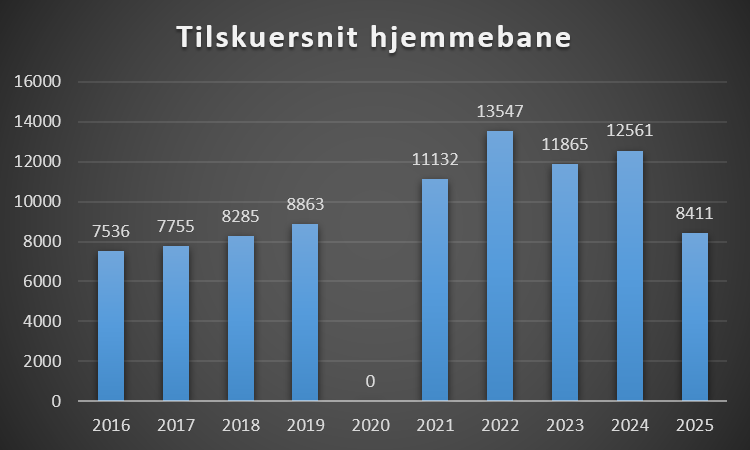
Mens det nye stadion bliver opført, spiller AGF på et mindre midlertidigt stadion. Det gennemsnitlige tilskuertal er derfor faldet fra cirka 12.500 til 8.400. Det betyder færre billetindtægter og dårligere muligheder for at tjene penge på hospitality, mad og drikke samt øvrigt salg på kampdage.
Det nye stadion bliver derfor helt afgørende for AGF’s næste økonomiske udviklingstrin. Klubben drømmer sandsynligvis om at kunne fordoble det nuværende tilskuertal. Men mindst lige så vigtigt bliver de forbedrede sponsor- og hospitalityfaciliteter. Det er her, en stor del af den fremtidige vækst skal findes.
AGF har allerede løftet sponsorforretningen markant. I 2023 havde klubben sponsorindtægter på 73,9 mio. kr. I 2026 er beløbet steget til 102,1 mio. kr. Dermed er AGF kommet op på niveau med Brøndby på dette område.
Stigningen alene siden det foregående regnskab er på omkring 15 mio. kr. En del af fremgangen kan skyldes bonusser i forbindelse med mesterskabet, og det bliver derfor interessant at se, hvor stort et permanent løft der er tale om. Men udviklingen viser under alle omstændigheder, at AGF har opbygget et stærkt kommercielt fundament.
Europa er den store forskel
Der, hvor AGF fortsat for alvor hænger efter, er på indtægterne fra europæisk fodbold. De fem klubbers samlede europæiske præmieindtægter fra 2020 til 2026 ser således ud:
| Klub | Europæiske præmieindtægter |
|---|---|
| FC København | 938 mio. kr. |
| FC Midtjylland | 445 mio. kr. |
| Brøndby | 102 mio. kr. |
| FC Nordsjælland | 38 mio. kr. |
| AGF | 11 mio. kr. |
Forskellen er enorm. FC København har i perioden hentet næsten én milliard kroner i europæiske præmiepenge, mens FC Midtjylland har tjent 445 mio. kr. AGF har blot hentet 11 mio. kr.
Europæisk deltagelse giver ikke kun præmiepenge. Den skaber også større eksponering, flere sponsorindtægter, højere tilskuertal og bedre muligheder for at sælge spillere. Skal AGF tage det næste store økonomiske skridt, kræver det derfor, at klubben bliver en mere regelmæssig deltager i de europæiske ligafaser.
En balance med langt flere muskler
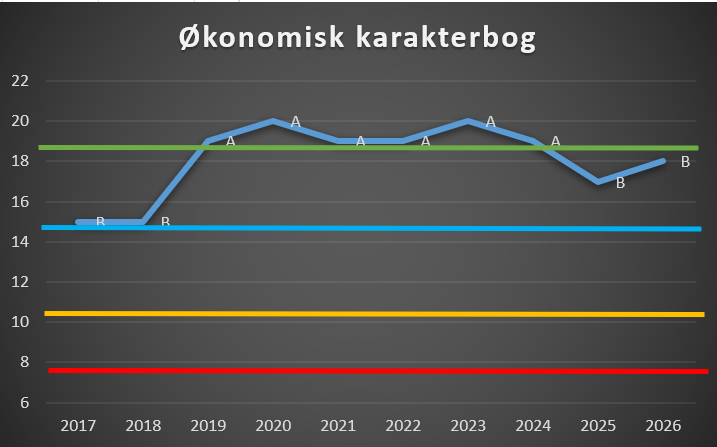
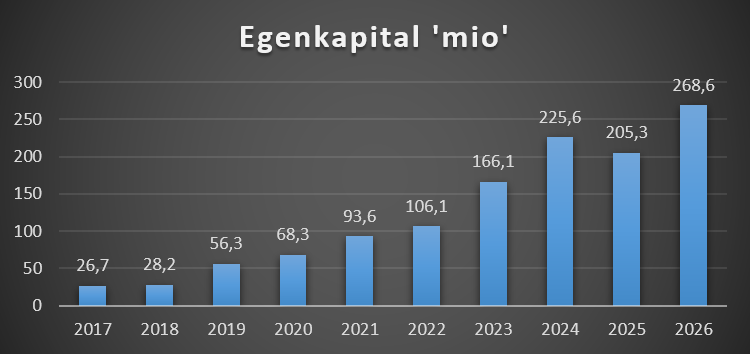
AGF’s økonomiske karakterbog er ellers flot. Egenkapitalen er på ti år steget fra 26,7 mio. kr. til 265 mio. kr. Det giver klubben en helt anden robusthed og handlekraft end tidligere.
Det kan også ses på investeringerne i spillertruppen. For ti år siden købte AGF ikke spillere for mere end 10 mio. kr. i et enkelt regnskabsår. I hvert af de to seneste regnskaber er der investeret omkring 50 mio. kr. i nye spillere.
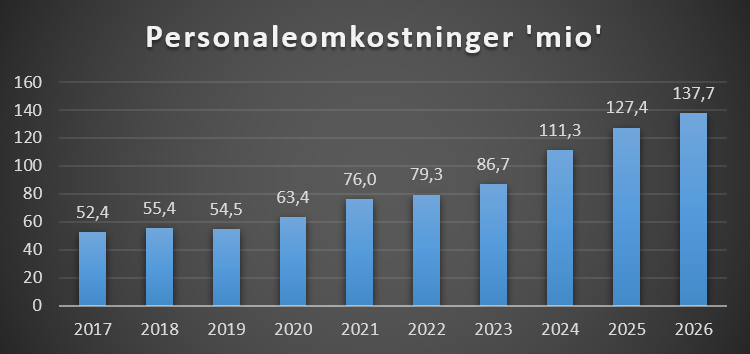
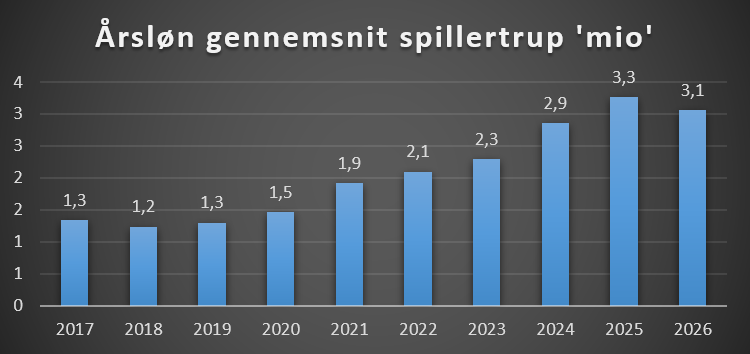
Samtidig er lønniveauet steget. En AGF-spiller tjener nu i gennemsnit mere end 3 mio. kr. om året, mens de samlede personaleomkostninger er vokset fra 52 mio. kr. i 2017 til 137 mio. kr. i det seneste regnskab. Alene det seneste år er personaleomkostningerne steget med cirka 15 mio. kr., hvilket tildels kan forklares med mesterskabsbonusser.
AGF står derfor stærkere end nogensinde. Omsætningen vokser, sponsorindtægterne er på Brøndby-niveau, egenkapitalen er solid, og klubben investerer langt mere i spillertruppen.
Udfordringen er, at de stigende omkostninger også øger behovet for stabile indtægter. Det nye stadion skal levere, spillersalgene skal fortsætte, og europæisk deltagelse skal være mere end en sjælden begivenhed.
Mesterskabet viser, at AGF sportsligt kan nå toppen. Det næste spørgsmål er, om klubben også kan skabe den økonomiske motor, der gør det muligt at blive der.
Hvad vil ejerskabet?
AGF er på danske hænder, og det er en klub der er ganske interessant hvis ejerne skulle vælge at sætte den til salg, så ville de tjene ganske godt.
Men det danske ejerskab vil grundlæggende gøre AGF til en økonomisk robust, lokalt forankret og fast konkurrencedygtig topklub, som regelmæssigt spiller om medaljer og europæiske pladser.
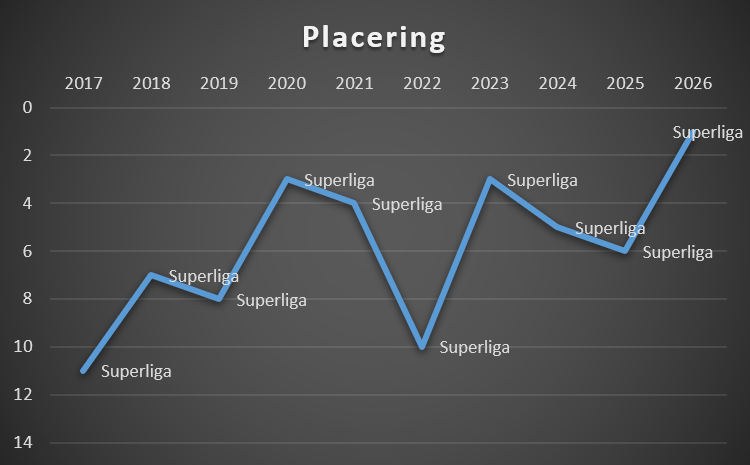
Placering seneste 10 år
Klubben er top 5 økonomisk, så er klubben ikke med i mesterskabsspillet, er det ikke godt.
Der er fem hovedområder hvor klubber tjener penge
| Område | Note |
| TV penge | Der er to indtægtsmuligheder, TV penge fra Superligaen, samt fra europæiske kampe. |
| Sponsorindtægter | AGF har øget og har i dag 102 mio i indtægter det er 30 mio mere siden 2023. |
| Entreindtægter liga | Det er ikke på matchday indtægter en klub har sine største indtægter og klubben estimeres til at ligge på omkring 16-18 mio |
| Præmiepenge Europa | Kan en klub komme med i specielt Europæisk gruppespil er der i Europa League 20-50 mio at hente i præmiepenge og i Champions League 140 mio for at komme med i gruppespil, så kommer bonus for point og hvis holdet går videre. |
| Spillersalg | Klubben sælger fint, men ikke på samme niveau som FC Midtjylland, FCK og FC Nordsjælland over tid. Klubben har dog markant forbedret sig her og solgt for 248 mio seneste 4 regnskaber, hvor snit de 6 regnskaber inden er 10,5 mio rligt |
Ejerforhold
De primære ejere sidder på 50% og den største ejer er Hans Vestergaard som er en ejendomsinvestor i Århus og som i mange år har været en central støttet for klubben.
| Ejer | Ejerandel | Stemmerettigheder | Kapitalklasse |
|---|---|---|---|
| ANPARTSSELSKABET AF 10. JUNI 1997 | 20–24,99 % | 20–24,99 % | B |
| NØRKJÆR LARSEN HOLDING ApS | 15–19,99 % | 15–19,99 % | A og B |
| H. NORUP HOLDING ApS | 5–9,99 % | 5–9,99 % | A og B |
| TMOU HOLDING ApS | 5–9,99 % | 5–9,99 % | B-aktier |
| Systematic Holding ApS | 5–9,99 % | 5–9,99 % | B-aktier |
Dette indlæg kan frit af andre medier så længe der krediteres og linkes
Økonomisk karakterbog
Får en klub karakteren E, betyder det at den har scoret lavest i alle 7 økonomiske parameter, det er særdeles bekymrende. Karakter A er det bedste.
A = Fremragende
B = Særdeles velfunderet
C= Det er ok, men hav opmærksomhed
D = Alle advarselslamper blinker
E = Er skibet er ved at synke?
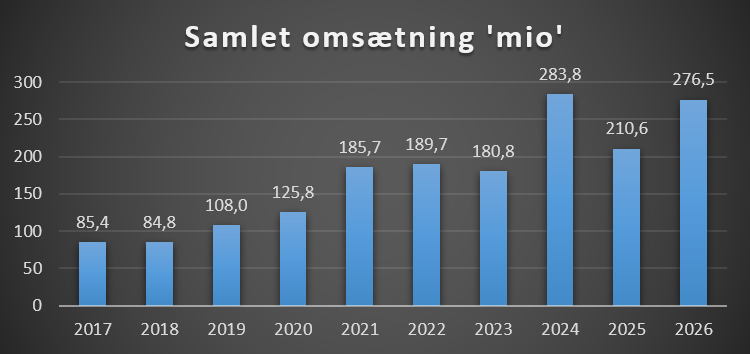
Omsætning
Nettoomsætning er klubbens primære indtægter.
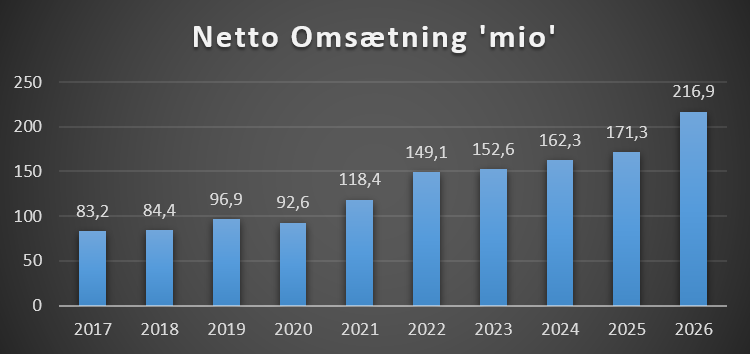
Samlet omsætning er med transferindtægter
Årets resultat
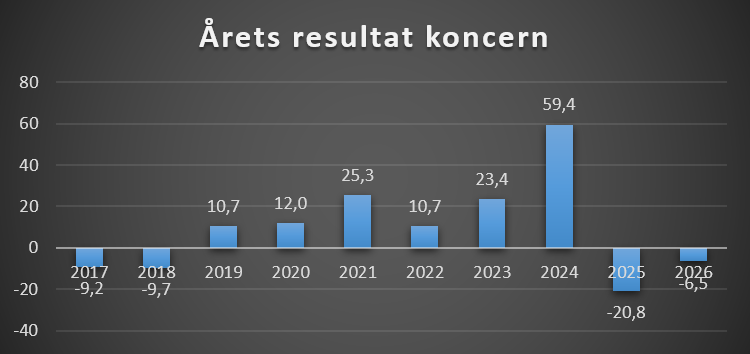
De seneste 10 år har klubben cirka en ½ mio hver eneste uge
| Seneste 10 år | 95,3 mio |
| Seneste 5 år | 66,2 mio |
| Seneste 3 år | 32,2 mio |
Billetpris
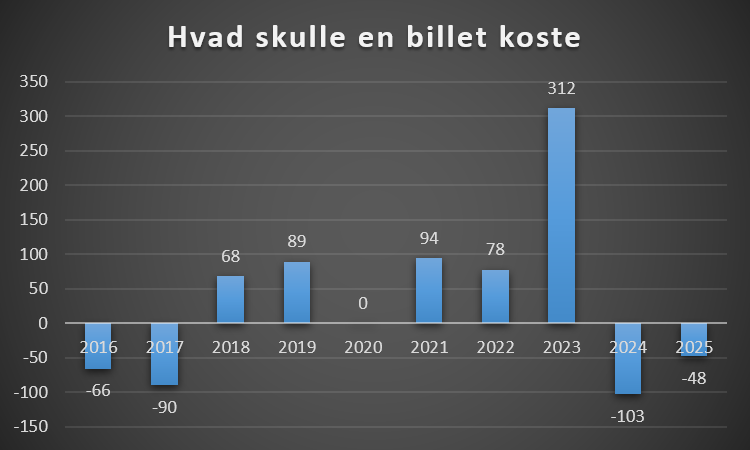
Hvad ville billetprisen være det enkelte år, hvis entre pris skulle dække underskud, så skulle hver billet have været 390kr dyrere for hver eneste billet til alle hjemmekampe!
Herunder hvad hver eneste tilskuer skulle have betalt mere, for at dække et underskud de enkelte år.
Personaleomkostninger
Dette dækker over alle ansatte i klubben fra spillertrup, ledelse, administration mm.
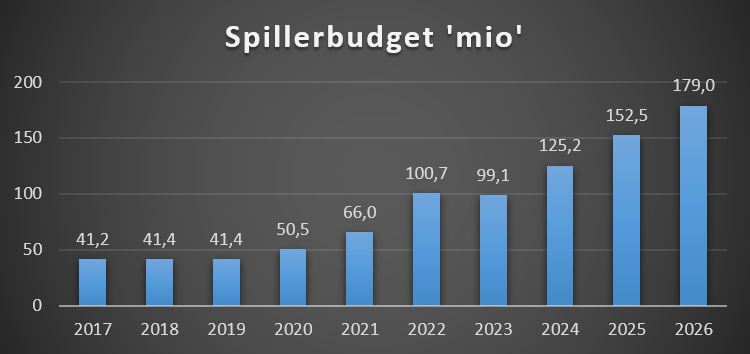
Spillerbudget
Dette er lønsum spillertrup + afskrivninger spillertrup. Lønsummen for spillertrup er ikke oplyst og er derfor et estimat baseret på de oplysninger der er i regnskab i forhold til antal kontraktansatte mm.
Årsløn gennemsnit spillertrup
Dette er et estimat med afsæt i de oplysninger der findes i regnskabet.
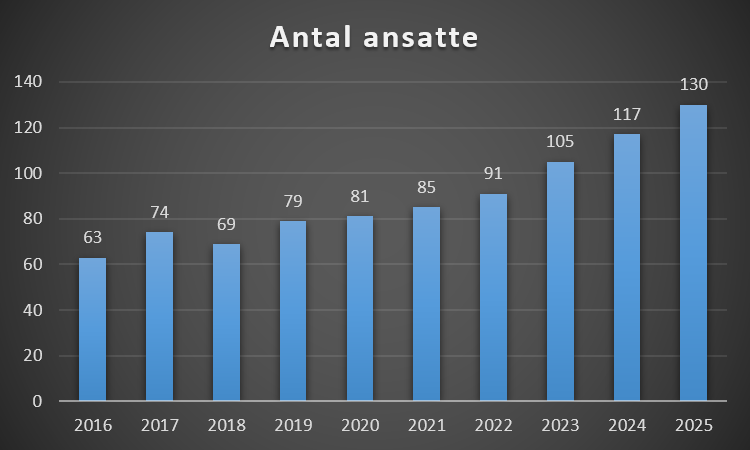
Antal ansatte
Dette gælder alle ansatte og det skal forstås som årsværk. En klub kan have mange ansatte som ikke er på fuldtid.
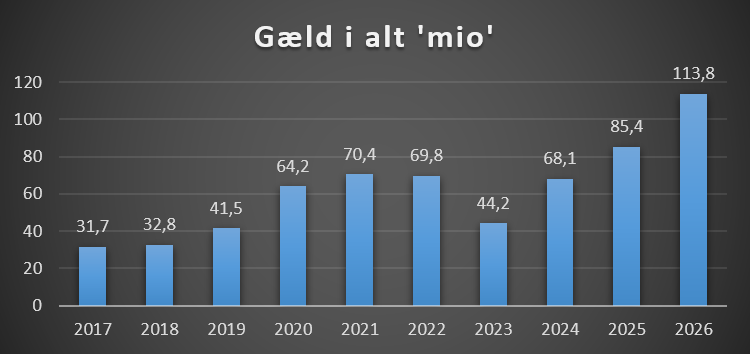
Gæld i alt
For en klub er det ikke nødvendigvis et problem at have gæld, det som er interessant er den rentebyrde og betingelser der kan ligge på klubben.
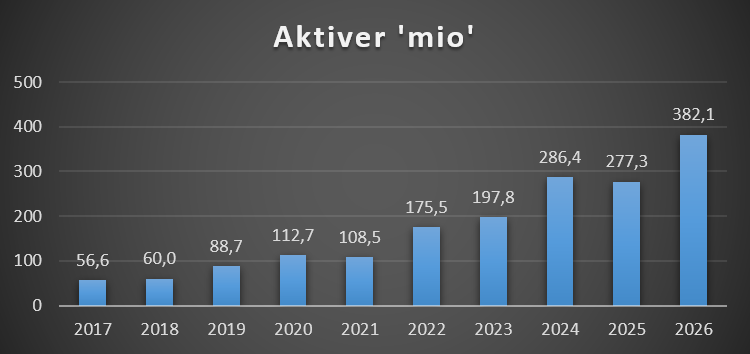
Aktiver
Aktiver defineres af årsregnskabsloven som:
Ressourcer, som er under virksomhedens kontrol som et resultat af tidligere begivenheder og hvorfra fremtidige økonomiske fordele forventes at tilflyde virksomheden.
Der kan være forskellige aktiver, som samlet set er klubbens aktiver.
Immaterielle anlægsaktiver
Goodwill, trupværdi
Materielle anlægsaktiver
Ejendomme bla
Omsætningsaktiver
Varelager, Tilgodehavender fra salg og likvide beholdninger
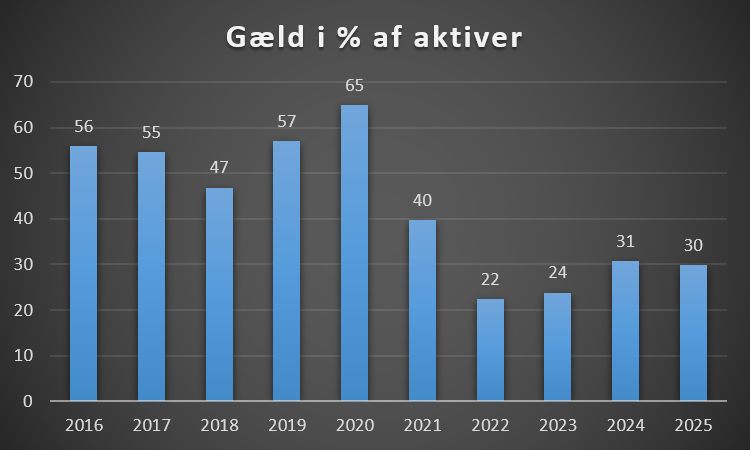
Gæld i forhold til aktiver
Dette er et interessant område, er gælden større end aktiverne i klubben, er det ikke positivt, både i dagligdagen, samt hvis der tænkes på salg af en klub.
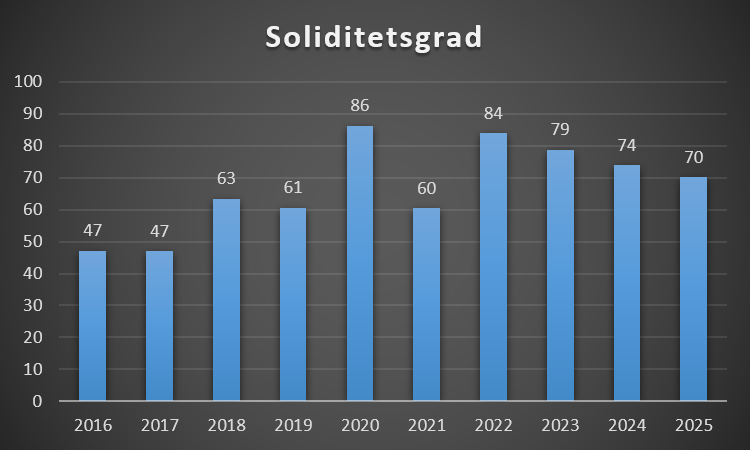
Soliditetgrad
I praksis kan det være vanskeligt at vurdere, hvad der skal betragtes som en god eller dårlig soliditetsgrad.
En soliditetsgrad på 100 er næsten aldrig godt, da det er et tegn på, at klubben ikke investerer tilstrækkeligt.
En soliditetsgrad på 0 er også sjældent godt, da klubben har finansieret alle sine aktiver med fremmed kapital. Det gør gør klubben meget skrøbelig overfor økonomisk modgang, da der ikke skal meget til, før de ikke kan betale sine økonomiske forpligtelser.
Egenkapital
I en virksomhed og dets regnskab, er der både aktiver (ejendele) og gældforpligtelser (passiver).
Egenkapitalen udgør den samlede sum, når de to forhold er gjort op med hinanden.
Spillersalg og køb
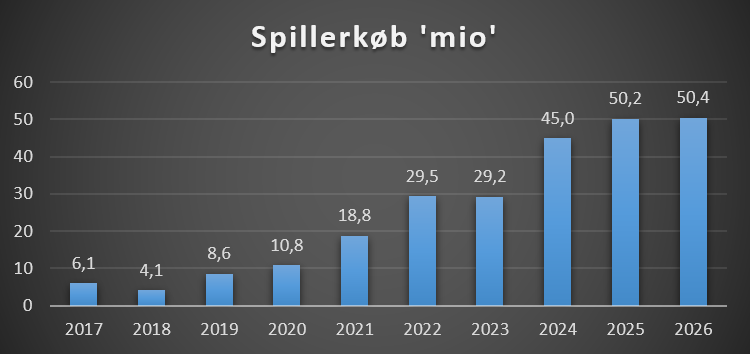
Bliver en spiller købt eller solgt for 18 mio på en treårig kontrakt, så kan det være en aftale hvor betalinger sker i rater, således at de 18 mio ikke optræder i regnskabet, men 6 mio spredt over 3 regnskaber. Nedenstående er således en oversigt over transferbeløb der kommer ind og ud det enkelte regnskab.
Spillere kan komme transferfrit, men ofte skal klubberne betale en sign on fee til spilleren.
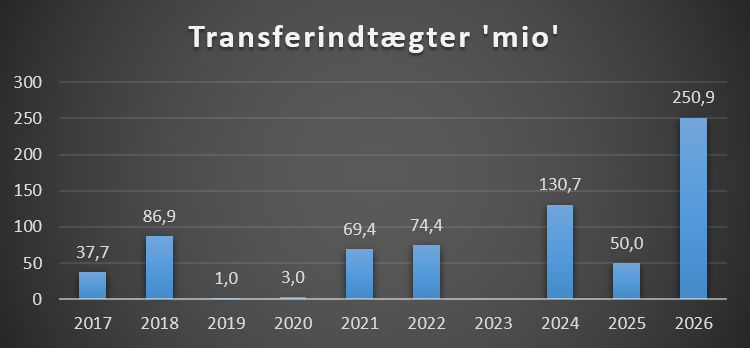
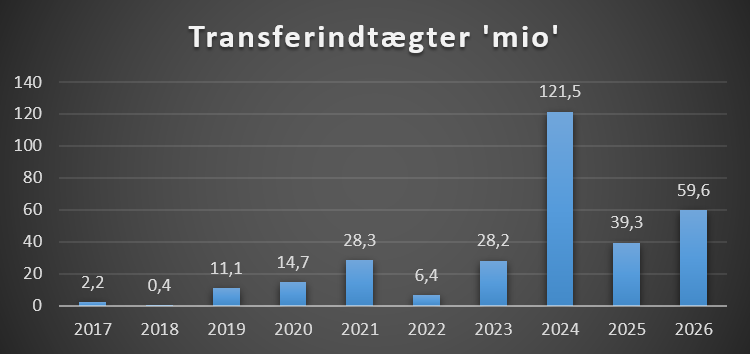
Spillersalg
Dette dækker også når klausuler bliver udløst. Klubben oplyser dog ikke i regnskabet hvad dette er
Transferrettigheder spillertrup
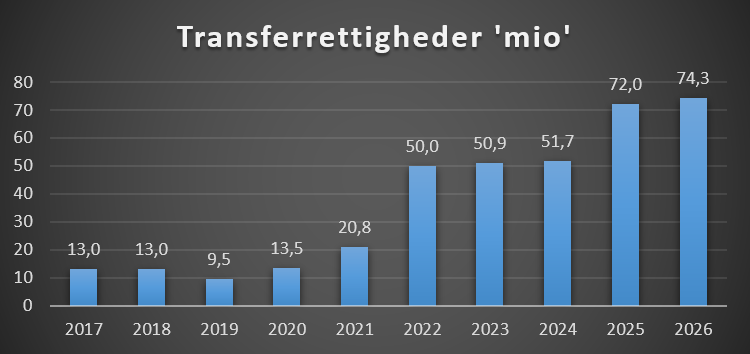
En klub kan opgøre transferrettighederne, eller det som også hedder immaterielle rettigheder forskelligt. Som udgangspunkt skal det forstås som den værdi klubben har lagt ind i truppen.
Et eksempel, købes en spiller til 3 mill på en treårig kontrakt, vil den immaterielle værdi fra starte være 3 mill, og efter et år falde til 2 mill.
Kommer en spiller fra klubbens akademi, vil transferrettighed være 0.
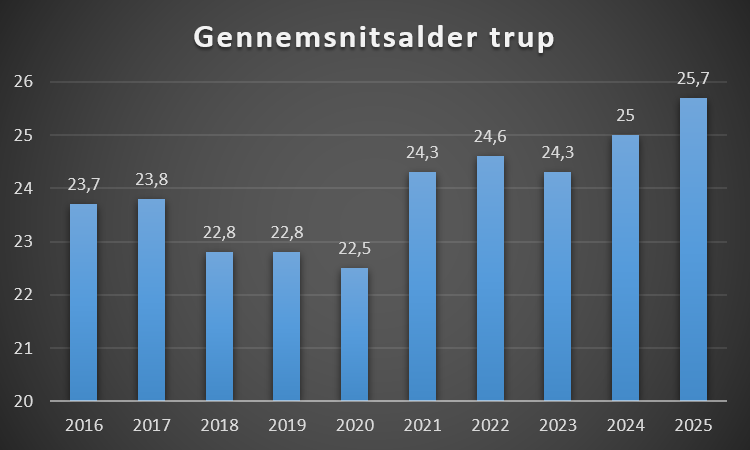
Gennemsmitsalder spillertrup
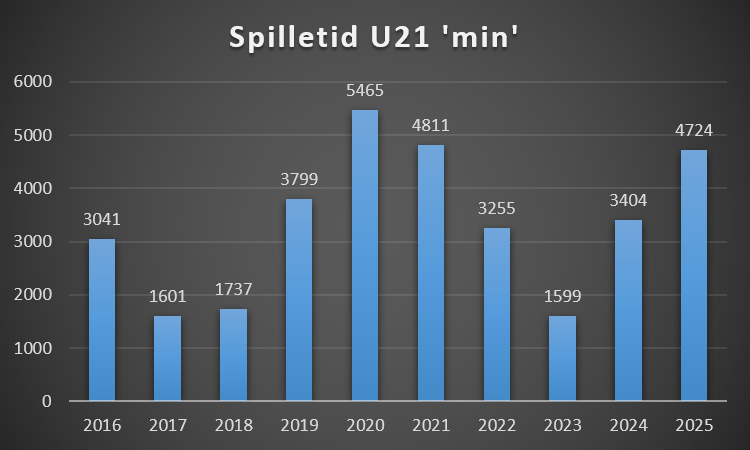
Spilletid U21 spillere
Hvor mange minutter fik de spillere som enten var 21 år eller yngre
Tilskuerudvikling
Tallet for 2021 er ikke medtaget (Covid19 sæsonen) og står som 0.
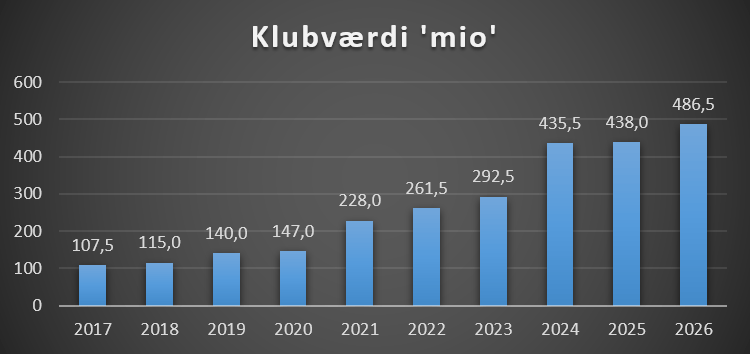
Klubværdi
Hvert år kommer Deloittes money league, hvor de opgør værdien af de største klubber i verden.
Deres metode er ikke kendt, men Markham Multivariate Model er en model der rammer meget tæt på det som Deloitte kommer frem til. Læs om model her.
Når en klubs værdi skal fastsættes, er der mange faktorer der spiller ind, specielt hvad forholdene er for både ejer og køber! Dette vil afspejle en del.
Ligeså hvad er klubbens potentiale men også klubbens evne til at tjene penge, om end det sidste i en fodboldbranchen ikke er så vigtig!
Skulle du købe klubben vil prisen være i underkanten af de 500 mio
Økonomiske funderinger
Lidt sammenligning med konkurrenterne. Først hvad skal der til for at have næststørste budget på personaleomkostninger.
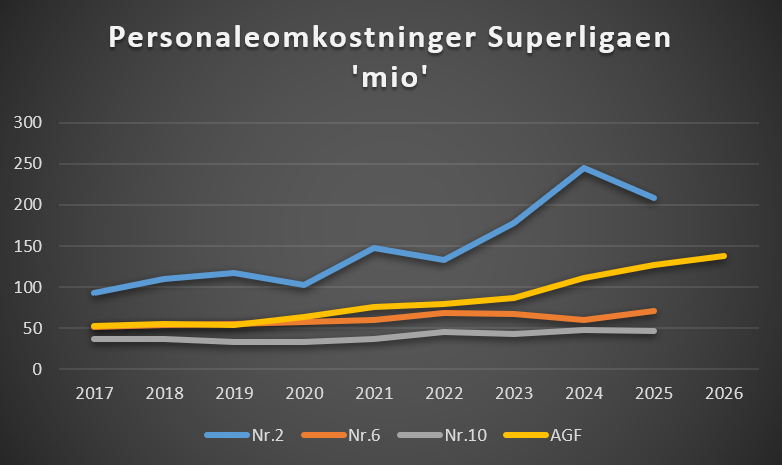
Lidt sammenligning med top 5, bemærk forskelle i regnskabsår
| Klub | Regnskabs- år | Personale omkostninger | Sponsor indtægter | Spillerkøb | Transfer indtægter |
| FC København | 2025 | 393,7 | 163,8 | 260,5 | 177,4 |
| FC Midtjylland | 2025 | 209,6 | Ikke oplyst | 132,4 | 142,0 |
| FC Nordsjælland | 2025 | 142,1 | Ikke oplyst | 55,9 | 355,3 |
| AGF | 2026 | 137,4 | 102,1 | 50,4 | 59,6 |
| Brøndby IF | 2026 | 241,5 | 102,1 | 154,2 | 250,9 |
Kilde: Brøndby regnskaber
Note: Der tages højde for fejl, i form af slåfejl, fejl i formler og andet kildedata
Discover more from Økonomi i sportens verden
Subscribe to get the latest posts sent to your email.
