Et kommende forbud mod bettingreklamer i forbindelse med transmissioner af livesport kan få mærkbare økonomiske konsekvenser for Viaplay og TV 2. Det store spørgsmål er, om regningen på længere sigt ender hos tv-selskaberne, seerne eller de danske fodboldklubber.
Umiddelbart handler lovgivningen om reklamer for pengespil. Men under overfladen handler den også om finansieringen af dansk fodbold. Bettingfirmaerne er blandt de annoncører, som har størst interesse i levende sport, fordi reklamerne kan placeres præcis dér, hvor kunderne befinder sig, og når deres interesse for at spille er størst.
Med den politiske aftale lægges der op til et såkaldt fløjt-til-fløjt-forbud. Bettingreklamer må som udgangspunkt ikke vises fra ti minutter før begyndelsen på en direkte sportstransmission til ti minutter efter afslutningen. Der er derimod ikke tale om et generelt forbud mod alle former for spilreklamer eller sponsorater.
Det kan lyde som en mindre ændring. Økonomisk kan det imidlertid blive en betydelig ændring af forretningsmodellen omkring tv-transmitteret sport.
En tv-aftale til 2,6-2,7 mia. kr.
Viaplay og TV 2 har rettighederne til Superligaen frem til sommeren 2030. Den samlede danske medieaftale vurderes at have en værdi på omkring 435-445 mio. kr. pr. sæson – eller cirka 2,6-2,7 mia. kr. over aftalens seks sæsoner. Aftalen omfatter også 1. division og andre dele af dansk fodbold.
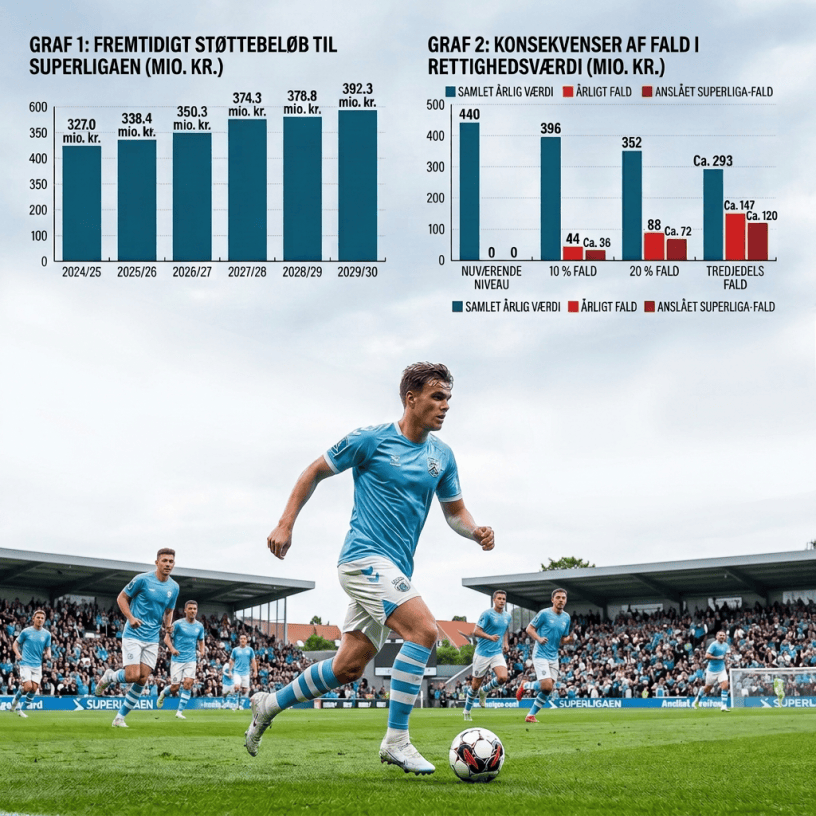
Superliga-klubbernes andel vokser efter de offentliggjorte oplysninger gennem aftaleperiode (bemærk dette er tal fra medier og ikke bekræftet)
| Sæson | Samlet beløb til Superligaen |
|---|---|
| 2024/25 | 327,0 mio. kr. |
| 2025/26 | 338,4 mio. kr. |
| 2026/27 | 350,3 mio. kr. |
| 2027/28 | 374,3 mio. kr. |
| 2028/29 | 378,8 mio. kr. |
| 2029/30 | 392,3 mio. kr. |
| I alt | 2.161,1 mio. kr. |
Det svarer til, at Superliga-klubberne over de seks sæsoner modtager lidt over 2,16 mia. kr. Det er derfor ikke små beløb, der er knyttet til tv-selskabernes evne til at tjene penge på dansk fodbold.
Hvor stor bliver regningen for tv-selskaberne?
Det ved vi endnu ikke præcist.
TV 2 har vurderet, at forbuddet kan koste selskabet et tocifret millionbeløb. Fra Viaplays side er det blevet vurderet, at de nye regler samlet kan koste tv-branchen omkring 300 mio. kr., men det tal skal behandles med forsigtighed. Det er ikke nødvendigvis et årligt tab, og det er heller ikke dokumentation for, at hele beløbet vedrører Superligaen.
Den økonomiske påvirkning afhænger blandt andet af:
- hvor stor en del af bettingreklamerne der helt forsvinder
- om reklamerne i stedet placeres uden for det forbudte tidsrum
- om andre brancher vil købe reklamepladsen
- om erstatningsannoncørerne vil betale samme pris
- om tv-selskaberne kan øge abonnementsindtægterne
- om bettingfirmaerne flytter pengene over i sponsorater, digitale kampagner eller andre markedsføringskanaler.
En mistet bettingreklame er derfor ikke nødvendigvis det samme som en mistet reklameindtægt. TV 2 og Viaplay kan sælge pladsen til andre annoncører. Spørgsmålet er blot, om eksempelvis bilproducenter, teleselskaber, banker eller dagligvarevirksomheder vil betale lige så meget for eksponeringen.
Bettingfirmaerne har en særlig høj kommerciel interesse i sportens publikum. Derfor er det sandsynligt, at erstatningsindtægten bliver mindre end den hidtidige indtægt – i hvert fald på kort sigt.
Kan Viaplay og TV 2 betale mindre i den nuværende aftale?
Det mest sandsynlige er, at den eksisterende aftale fortsætter på de aftalte økonomiske vilkår frem til 2030.
Vi kender ikke kontrakten mellem rettighedshaverne og dansk fodbold. Derfor ved vi heller ikke, om den indeholder bestemmelser om ændret lovgivning, genforhandling, førtidig opsigelse eller andre former for exit. Den slags bestemmelser findes ofte i store kommercielle kontrakter, men deres konkrete indhold er fortroligt.
Som udgangspunkt vil et reklameforbud dog være tv-selskabernes kommercielle risiko. De har købt rettighederne og skal selv skabe en forretning gennem abonnementer, reklamer og distributionsaftaler.
Det vil samtidig være overraskende, hvis klubbernes betalinger uden videre kan sættes ned midt i aftaleperioden. Divisionsforeningen og klubberne har behov for at kunne budgettere med kendte indtægter, og netop den økonomiske sikkerhed er en central del af værdien ved en flerårig medieaftale.
Det betyder ikke, at den nuværende aftale er uden risiko. Hvis et tv-selskabs samlede økonomi bliver alvorligt presset, kan der opstå ønsker om genforhandling. Det så vi blandt andet under Viaplays økonomiske krise, hvor sportsrettigheder og langsigtede forpligtelser kom under pres.
Mit udgangspunkt er dog, at forbuddet ikke automatisk medfører færre tv-penge til klubberne inden 2030.
Regningen kan i første omgang ende hos seerne
Hvis tv-selskaberne mister reklameindtægter, har de grundlæggende fire muligheder:
- De kan acceptere en lavere indtjening.
- De kan reducere produktions- og øvrige omkostninger.
- De kan hæve priserne for abonnenterne.
- De kan forsøge at betale mindre for fremtidige sportsrettigheder.
På kort sigt vil højere abonnementspriser være en nærliggende mulighed. Men den model har også en grænse. Prisen for at følge dansk og international fodbold er allerede høj, og yderligere prisstigninger kan føre til opsigelser, deling af abonnementer eller mere ulovlig streaming.
Derfor kan tv-selskaberne ikke nødvendigvis sende hele regningen videre til seerne.
Den største risiko ligger efter 2030
Den alvorligste økonomiske risiko for Superliga-klubberne ligger efter min vurdering ikke i den nuværende aftale, men i forhandlingerne om aftalen fra 2030.
Prisen på en sportsrettighed afhænger i sidste ende af, hvor meget køberne forventer at kunne tjene på den. Hvis en væsentlig annoncørgruppe bliver mindre værd eller helt forsvinder omkring livekampene, falder rettighedens kommercielle værdi alt andet lige.
Det betyder ikke nødvendigvis, at den næste tv-aftale bliver mindre. Andre faktorer kan trække i den modsatte retning:
- flere betalende abonnenter
- større sportslig interesse
- flere attraktive klubber og profiler
- bedre internationale resultater
- nye digitale produkter
- flere potentielle rettighedskøbere
- højere værdi af data og målrettet markedsføring
- generelle prisstigninger frem mod 2030.
Men reklameforbuddet fjerner eller reducerer en væsentlig indtægtskilde. Det svækker tv-selskabernes regnestykke og dermed deres mulighed for at byde aggressivt på rettighederne.
Kan værdien falde med en tredjedel?
Det er muligt, men der er på nuværende tidspunkt ikke grundlag for at konkludere, at den næste aftale bliver præcis en tredjedel mindre.
Hvis vi alligevel bruger den nuværende årlige aftaleværdi på cirka 440 mio. kr. som regneeksempel, vil forskellige fald se således ud:
| Scenarie | Samlet årlig rettighedsværdi | Årligt fald | Anslået fald for Superligaen |
|---|---|---|---|
| Nuværende niveau | 440 mio. kr. | – | – |
| Fald på 10 % | 396 mio. kr. | 44 mio. kr. | Ca. 36 mio. kr. |
| Fald på 20 % | 352 mio. kr. | 88 mio. kr. | Ca. 72 mio. kr. |
| Fald på en tredjedel | Ca. 293 mio. kr. | Ca. 147 mio. kr. | Ca. 120 mio. kr. |
Superliga-klubberne modtager i den nuværende aftale gennemsnitligt omkring 360 mio. kr. om året. Et fald på en tredjedel vil derfor – meget forenklet – koste Superligaen omkring 120 mio. kr. om året.
Fordelt ligeligt mellem 12 klubber svarer det til cirka 10 mio. kr. pr. klub om året. Pengene fordeles imidlertid ikke ligeligt, så konsekvensen vil variere betydeligt. For enkelte klubber kan tabet blive væsentligt større, mens det vil være mindre for andre.
Det er vigtigt at understrege, at dette er et scenarie og ikke en prognose.
Klubøkonomierne er følsomme over for færre tv-penge
Tv-indtægterne er attraktive for klubberne, fordi de i høj grad kommer uden de direkte omkostninger, der er forbundet med eksempelvis billetsalg, hospitality eller spillersalg.
Mister en klub 10 mio. kr. i tv-indtægter, skal den ikke blot sælge 10 mio. kr. mere i billetter eller sponsorater for at være økonomisk neutral. De nye indtægter vil ofte være forbundet med salgs-, personale- og leveringsomkostninger.
Færre tv-penge kan derfor få direkte betydning for:
- spillernes lønbudgetter
- investeringer i talentudvikling
- akademier og træningsfaciliteter
- kvindefodbold og andre udviklingsområder
- administration og kommercielle funktioner
- klubbernes afhængighed af spillersalg
- forskellen mellem de største og de mindre klubber.
De største klubber har som regel flere alternative indtægtskilder gennem europæisk fodbold, sponsorater, merchandise og større stadions. For de mindre klubber kan tv-pengene udgøre en relativt større del af den stabile indtjening. Et fald kan derfor risikere at øge den økonomiske ulighed i ligaen.
Bettingpengene forsvinder ikke nødvendigvis fra sporten
Der er også en anden mulighed: Bettingfirmaerne kan flytte deres markedsføring.
De vil fortsat have interesse i fodboldens publikum. Ifølge den politiske aftale må bettingvirksomheder fortsat reklamere for deres brand på stadionbander og klubtrøjer, mens reklamer for liveodds på banderne bliver forbudt.
En del af tv-selskabernes tab kan derfor ende som en gevinst for klubber, ligaer, medier og digitale platforme uden for det forbudte tidsrum. Pengene forsvinder ikke nødvendigvis ud af sportsøkonomien, men de kan blive fordelt på en anden måde.
Det kan især gavne klubber med stor rækkevidde og stærke kommercielle platforme. Til gengæld vil det ikke nødvendigvis kompensere kollektivt for en lavere tv-aftale.
Sportsverden har prøvet det før
Situationen kan sammenlignes med motorsportens tidligere afhængighed af tobaksindustrien. Formel 1 var i årtier finansieret af store tobaksponsorater, og mange frygtede alvorlige økonomiske konsekvenser, da markedsføringen blev begrænset.
Formel 1 overlevede. Nye brancher overtog sponsorpladserne, og sporten udviklede nye indtægtskilder. Men omstillingen skete ikke uden ændringer, og den understreger en central pointe: En sport er sårbar, når en stor del af økonomien afhænger af én bestemt branche.
Det samme gælder dansk fodbold.
En udfordring – men også en mulighed
Det positive er, at Superligaen fortsat er et stærkt medieprodukt. Kampene skaber direkte seeradfærd i en tid, hvor meget andet tv-indhold ses forskudt. Den egenskab gør levende sport attraktiv for både tv-selskaber, streamingtjenester og annoncører.
Forbuddet kan samtidig presse tv-selskaberne og fodbolden til at udvikle nye produkter, sponsorformater og indtægtskilder. Det kan på længere sigt give en bredere og mere robust finansiering.
Udfordringen er, at bettingfirmaerne i dag betaler for adgang til et meget relevant publikum. Den indtægt bliver vanskelig at erstatte fuldt ud. Hvis tv-selskabernes samlede forretning omkring fodbolden bliver dårligere, vil det før eller siden påvirke deres betalingsvillighed.
Konklusion
Et forbud mod bettingreklamer omkring livesport får næppe en direkte og automatisk konsekvens for Superliga-klubbernes betalinger i den nuværende aftale. Viaplay og TV 2 må som udgangspunkt selv håndtere de mistede reklameindtægter frem til 2030.
På kort sigt kan konsekvensen i stedet blive lavere indtjening hos tv-selskaberne, færre omkostninger til produktionen eller højere abonnementspriser.
Den reelle risiko for dansk fodbold opstår ved den næste rettighedsforhandling. Hvis Viaplay, TV 2 og eventuelle nye købere ikke længere kan tjene det samme på reklamer omkring kampene, vil det påvirke deres bud.
Et fald på en tredjedel er ikke umuligt, men det er for tidligt at gøre det til en forventning. Selv et fald på 10 eller 20 procent vil imidlertid kunne mærkes tydeligt i klubbernes økonomi.
Derfor bør dansk fodbold bruge tiden frem mod 2030 på at gøre sit produkt mere værdifuldt og sin økonomi mindre afhængig af én type annoncør. Formel 1 overlevede farvellet til tobaksreklamerne. Dansk fodbold skal også nok overleve færre bettingreklamer.
Men det er ikke det samme, som at omstillingen bliver gratis.
Discover more from Økonomi i sportens verden
Subscribe to get the latest posts sent to your email.
