SønderjyskE Ishockey har gennem mange år været forbundet med sportslig succes og en forholdsvis ansvarlig økonomisk drift. Men ser man på de seneste fire sæsoner, er billedet mindre overbevisende. Det er kun blevet til én semifinale, selv om klubbens økonomiske satsning tilsiger, at en plads blandt de sidste fire bør være et realistisk mål.
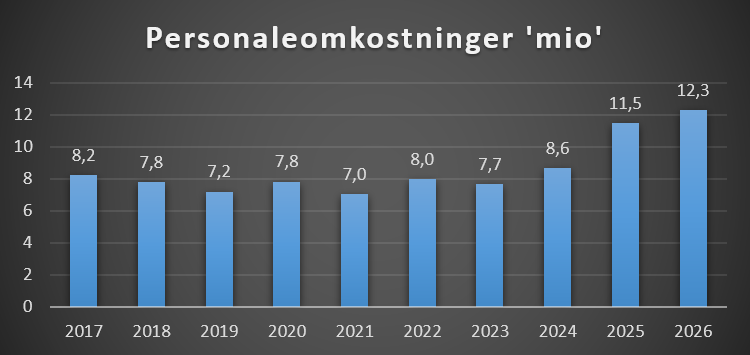
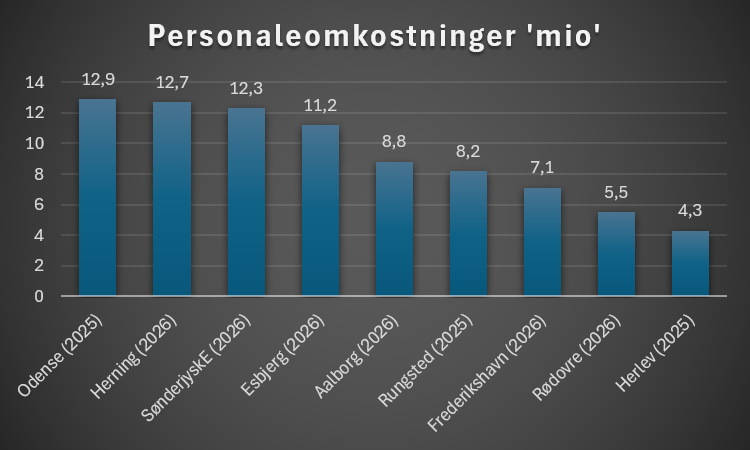
Personaleomkostningerne er steget markant fra 8,6 mio. i 2024 til 12,3 mio. i 2026. Det er en forøgelse på omkring 43 procent på blot to år. På den korte bane har investeringen derfor ikke givet det ønskede sportslige afkast. Det betyder ikke nødvendigvis, at satsningen er forkert, for opbygning af en stærkere sportslig organisation kan tage tid. Men de kommende sæsoner skal vise en tydelig effekt, hvis investeringen skal forsvares.
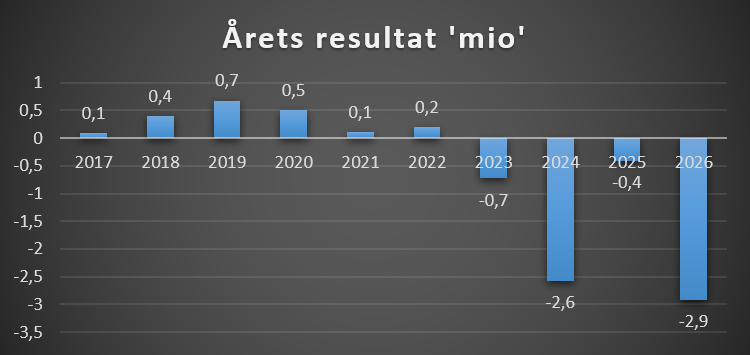
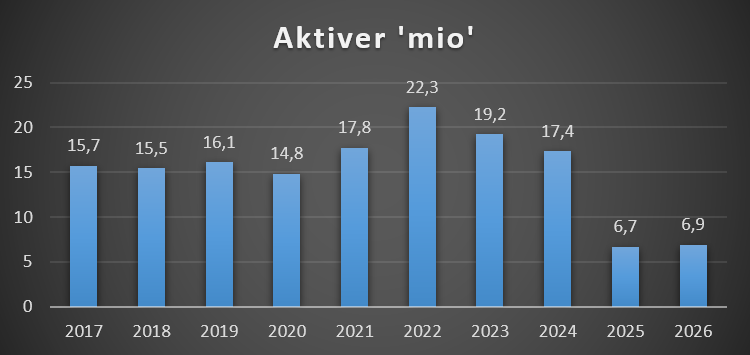
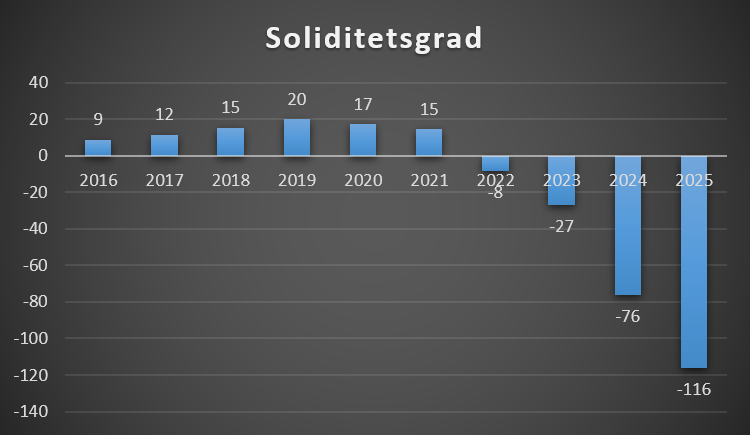
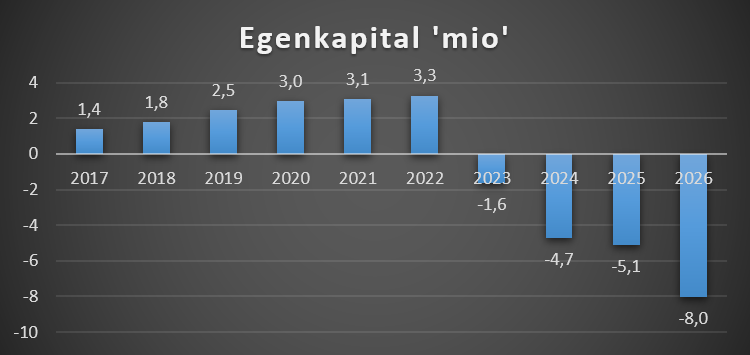
Økonomisk er udviklingen bekymrende uden at være akut alarmerende. SønderjyskE har traditionelt leveret mindre overskud, men de seneste fire regnskaber er endt med underskud. I 2025/26 blev resultatet et minus på 2,9 mio., mens egenkapitalen faldt til minus 8 mio. Til sammenligning var egenkapitalen positiv med 3,2 mio. i 2022. Soliditetsgraden er samtidig faldet til minus 116 procent, og gælden er nu mere end dobbelt så stor som aktiverne. Det er et klart opmærksomhedspunkt.
Regnskabet indeholder også usikkerheder. Klubben har et tilgodehavende på godt 1 mio., hvor betalingen er forsinket, og en igangværende skattesag har medført hensættelser og ekstraordinære lønomkostninger. Ledelsen peger desuden selv på, at den fortsatte drift afhænger af finansiering og en udvikling i overensstemmelse med forventningerne.
På den positive side har ejerkredsen efter regnskabsårets afslutning tilført 2,9 mio. i ansvarlige lån, ligesom der arbejdes med at konvertere 5 mio. af lånene til selskabskapital. Det viser vilje til at sikre klubbens fortsatte drift og genetablere et mere holdbart kapitalgrundlag.
Når formuleringer om fortsat drift, usikre tilgodehavender og ekstraordinære forhold fylder så meget i en ledelsesberetning, er det et signal om, at ledelsen har haft behov for at forklare forhold, den ikke selv har haft fuld indflydelse på. Samtidig tager den ansvar for situationen og melder klart ud, at klubben skal tilbage på rette kurs.
Spørgsmålet er nu, om SønderjyskE kan skabe balance mellem økonomi og sportslige ambitioner. Investeringen har endnu ikke været pengene værd på kort sigt. På længere sigt kan den blive det – men så skal resultaterne snart kunne ses både på isen og i regnskabet.
Dette indlæg kan frit bruges af andre så længe der linkes og krediteres
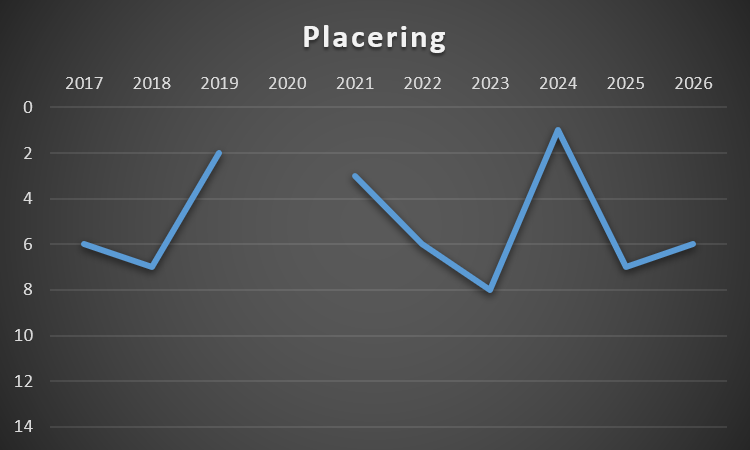
Placering
Bemærk at slutter klubben mellem 5-8, afhænger det af den placering holdet de tabte til ender på.
Klubben har en økonomi der tilsiger en semifinale, så at seneste 4 sæsoner kun har givet en semifinale er ikke tilfredsstillende.
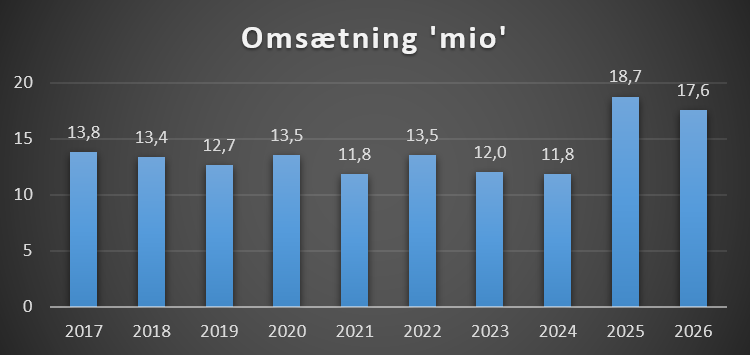
Omsætning
Klubben oplyser ikke i regnskabet hvad deres omsætning er, og det er derfor et estimat.
Årets resultat
Klubben har mere eller mindre altid kørt med overskud, men seneste 4 regnskaber har giver underskud
Personaleomkostninger
Dette dækker alle ansatte i klubben
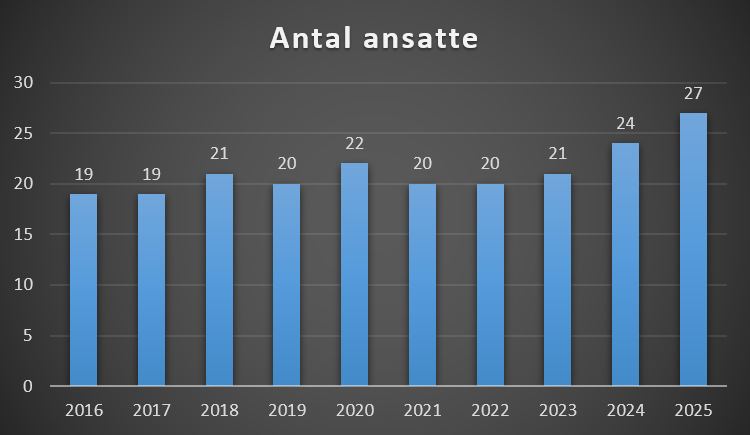
Antal Ansatte
Dette dækker over antal årsværk
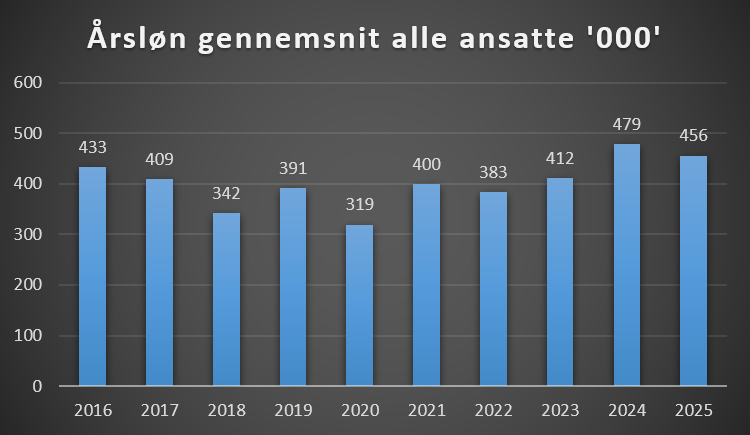
Årsløn
Dette er hvad årsløn er for alle ansatte i klubben i gennemsnit
Aktiver
Aktiver defineres af årsregnskabsloven som:
Ressourcer, som er under virksomhedens kontrol som et resultat af tidligere begivenheder og hvorfra fremtidige økonomiske fordele forventes at tilflyde virksomheden.
Der kan være forskellige aktiver, som samlet set er klubbens aktiver.
Immaterielle anlægsaktiver
Goodwill, trupværdi
Materielle anlægsaktiver
Ejendomme bla
Omsætningsaktiver
Varelager, Tilgodehavender fra salg og Likvide beholdninger
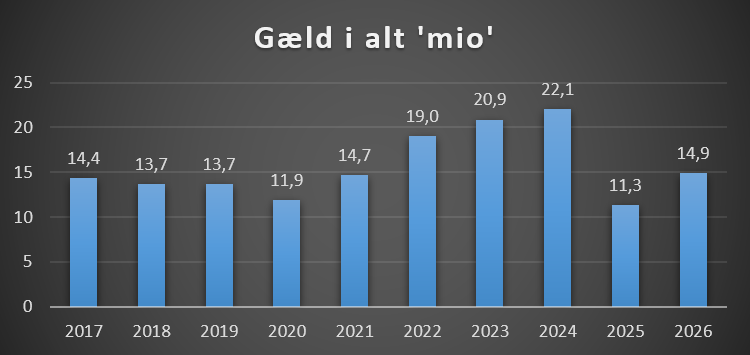
Gæld i alt
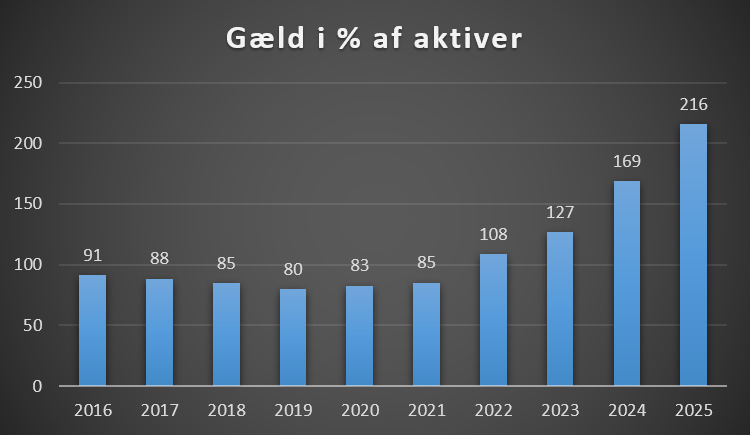
Gæld i forhold til aktiver
Dette er et interessant område, er gælden større end aktiverne i klubben, er det ikke positivt, så jo højere over 100, jo mere bekymrende.
Soliditetgrad
I praksis kan det være vanskeligt at vurdere, hvad der skal betragtes som en god eller dårlig soliditetgrad.
En soliditetgrad på 100 er næsten aldrig godt, da det er et tegn på, at klubben ikke investerer tilstrækkeligt.
En soliditetsgrad på 0 er også sjældent godt, da klubben har finansieret alle sine aktiver med fremmed kapital. Det gør gør klubben meget skrøbelig overfor økonomisk modgang, da der ikke skal meget til, før de ikke kan betale sine økonomiske forpligtelser.
Egenkapital
I en virksomhed og dets regnskab, er der både aktiver (ejendele) og gældforpligtelser (passiver).
Egenkapitalen udgør den samlede sum, når de to forhold er gjort op med hinanden.
Benchmark med øvrige klubber
Som det ses er 7 hold mere eller mindre sikre på at gå i slutspil, og så skal Rødovre og Herlev kæmpe om den sidste placering.
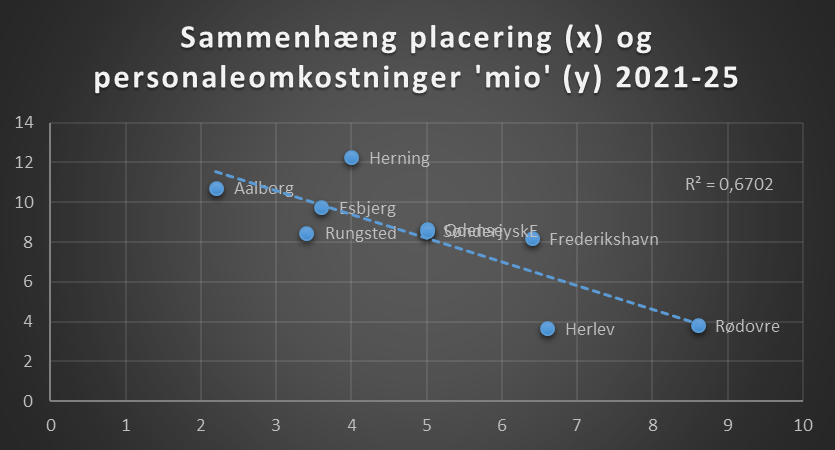
Sammenhæng mellem placering og personaleomkostninger
Ses der på resultaterne fra 2021-2025, så er sammenhængen mellem gennemsnitlige placering og gennemsnitlige personaleomkostninger på 67%.
Den stiplede linje viser tendenslinjen, ligger en klub over, har den præsteret dårligere end hvad økonomien tilsiger, og omvendt hvis den ligger under.
Ligaen er delt, og de to klubber der ligger efter Rødovre og Herlev.
Kilde: Klubbernes regnskaber
Note: Der kan være fejl i datasæt og almindelige slåfejl
Discover more from Økonomi i sportens verden
Subscribe to get the latest posts sent to your email.
