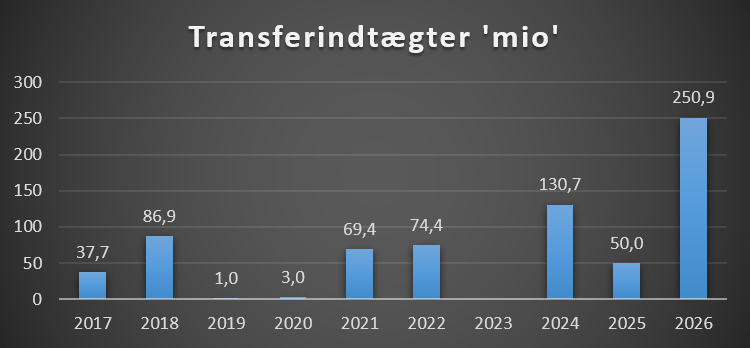
Brøndby IF’s seneste regnskab indeholder flere markante fremskridt. Klubben runder for første gang en samlet omsætning på mere end en halv milliard kroner, leverer rekordstore transferindtægter og kommer ud med overskud for første gang siden 2021.
Det er positivt og viser, at Brøndby står et bedre sted end for få år siden. Men regnskabet understreger også, hvor afhængig klubbens økonomi fortsat er af spillersalg.
Rekordomsætning – men to forskellige mål for omsætningen
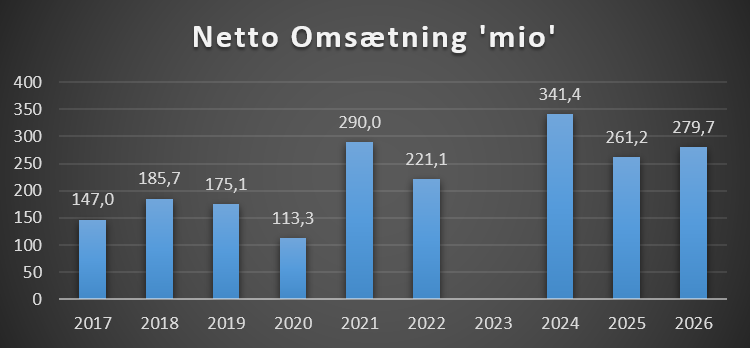
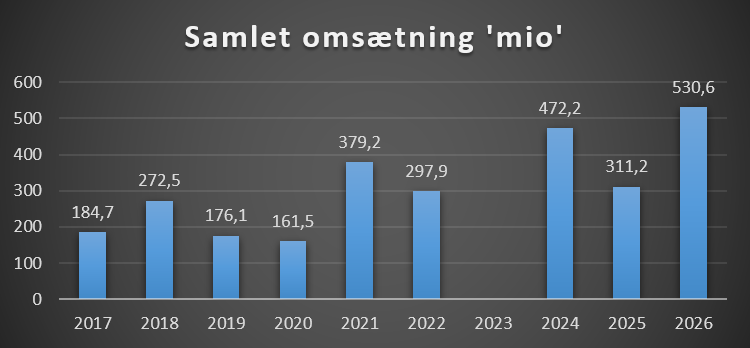
Brøndbys nettoomsætning udgør cirka 279,7 mio. kr. Når transferindtægterne på 250,9 mio. kr. regnes med, når de samlede indtægter op på cirka 530,6 mio. kr.
Det er første gang, Brøndby passerer en halv milliard kroner på dette brede omsætningsmål. Det er en vigtig milepæl, men det er samtidig vigtigt at skelne mellem den tilbagevendende drift og indtægter fra transfers.
Spillersalg kan være særdeles indbringende, men de varierer markant fra år til år. Derfor siger nettoomsætningen mere om det løbende forretningsgrundlag, mens den samlede omsætning viser den økonomiske aktivitet inklusive transfers.
Rekordstore spillersalg
Transferindtægterne på knap 251 mio. kr. er rekord for Brøndby. Samtidig har klubben i to af de seneste tre regnskaber solgt spillere for mere end 100 mio. kr.
Det er et klart positivt signal. Brøndby er blevet bedre til at udvikle og sælge spillere, og netop den disciplin er afgørende for økonomien i skandinavisk klubfodbold. De fleste danske topklubber er afhængige af transfers for at skabe større overskud og finansiere nye investeringer.
Det centrale spørgsmål er, om Brøndby kan fastholde en høj transferindtjening.
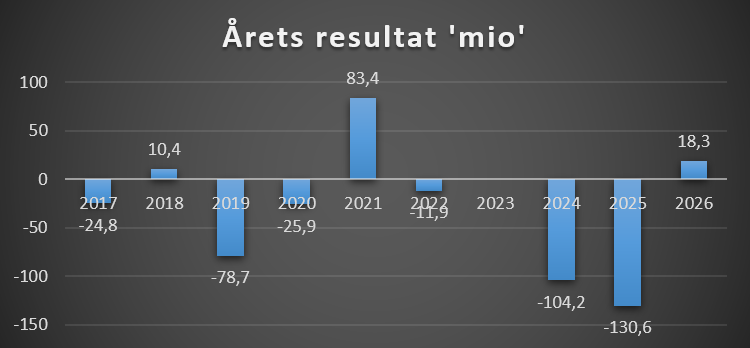
Årets overskud er på cirka 18,3 mio. kr., selv om transferindtægterne var på godt 250 mio. kr. Det fortæller noget om, hvor højt klubbens omkostnings- og investeringsniveau er blevet. Uden betydelige spillersalg ville resultatet have set væsentligt anderledes ud.
Det er ikke et problem i sig selv, hvis transfers er en bevidst og velfungerende del af forretningsmodellen. Udfordringen opstår, hvis budgettet forudsætter salg på omkring 200 mio. kr. hvert år. Så bliver økonomien følsom over for skader, sportslige udsving og ændringer på transfermarkedet.
Første overskud siden 2021
Overskuddet på 18,3 mio. kr. er værd at anerkende. Brøndby har gennem en længere årrække haft svært ved at skabe sorte tal, og over de seneste ti år har klubben samlet tabt omkring 263 mio. kr.
Det svarer i gennemsnit til cirka 500.000kr om ugen
Det sætter årets overskud i perspektiv. Brøndby har bevæget sig i den rigtige retning, men ét positivt regnskab er ikke det samme som en varigt rentabel forretning. Det næste skridt er at vise, at overskuddet kan gentages – også i år, hvor transfermarkedet ikke leverer en rekord.
Historisk store investeringer i truppen
Brøndby investerede cirka 154,2 mio. kr. i immaterielle aktiver, som primært dækker køb og aktivering af spillerrettigheder.
Blandt de fem klubber i sammenligningen er det kun FC København, der investerede mere:
| Klub | Spillerkøb |
|---|---|
| FC København | 260,5 mio. kr. |
| Brøndby IF | 154,2 mio. kr. |
| FC Midtjylland | 132,4 mio. kr. |
| FC Nordsjælland | 55,9 mio. kr. |
| AGF | 50,2 mio. kr. |
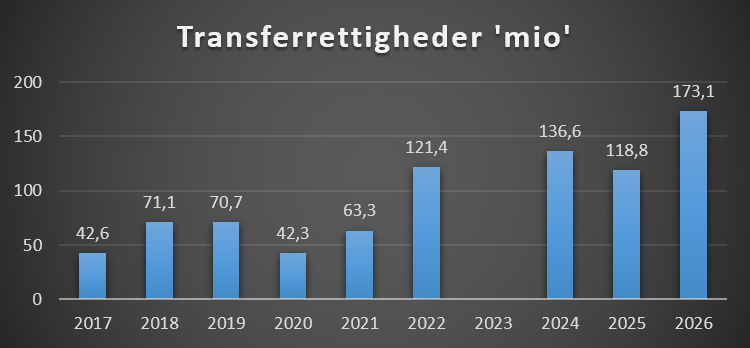
Den bogførte værdi af Brøndbys transferrettigheder er samtidig steget til cirka 173,1 mio. kr. Det er mere end 100 mio. kr. højere end omkring GFH’s overtagelse.
Det er et tydeligt udtryk for ejernes ambitioner og vilje til at stille kapital til rådighed for en sportslig oprustning. Det positive er, at truppen har fået et væsentligt økonomisk løft. Udfordringen er, at høje investeringer også fører til større afskrivninger og øger behovet for sportslige resultater og fremtidige spillersalg.
Den bogførte værdi skal i øvrigt ikke forveksles med truppens aktuelle markedsværdi. Det er en regnskabsmæssig værdi, som påvirkes af købspriser, kontraktlængder og løbende afskrivninger.
Personaleomkostningerne har aldrig været højere
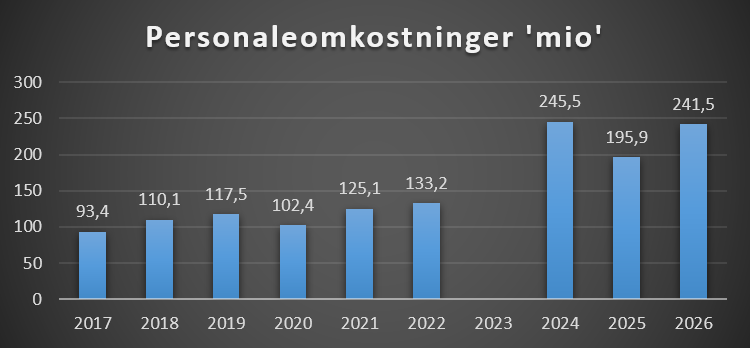
Brøndbys personaleomkostninger er steget til cirka 241,5 mio. kr., hvilket er det højeste niveau i klubbens historie.
Det er både et tegn på større ambitioner og et væsentligt opmærksomhedspunkt. Personaleomkostningerne svarer til omkring 86 procent af nettoomsætningen, når transferindtægterne ikke medregnes. Med transfers inkluderet falder andelen til cirka 46 procent.
Forskellen viser meget præcist, hvorfor spillersalg er så afgørende for regnskabet.
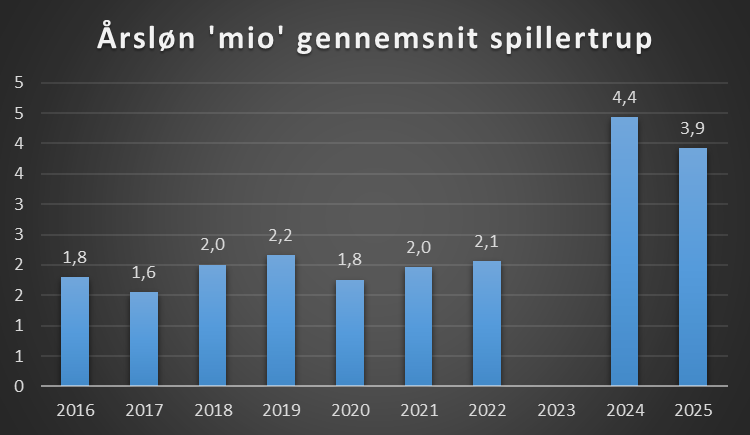
Den anslåede gennemsnitlige årsløn for en spiller i Brøndbys trup er cirka 5,4 mio. kr. Det er et højt dansk niveau, men fortsat væsentligt under FC København, hvor det tilsvarende estimat ligger omkring 10 mio. kr.
Brøndby investerer altså kraftigt, men har fortsat et økonomisk efterslæb til den største konkurrent. Derfor skal klubben være særligt dygtig til rekruttering og udvikling. Den kan ikke nødvendigvis vinde ved blot at betale mest.
Sponsorindtægterne har passeret 100 mio. kr.
Sponsorindtægterne er nået op på cirka 102,1 mio. kr. Det er en vigtig fremgang, fordi sponsorater er mere stabile og tilbagevendende end transferindtægter.
I sammenligningen ligger Brøndby foran AGF, men fortsat et stykke efter FC København:
| Klub | Sponsorindtægter |
|---|---|
| FC København | 163,8 mio. kr. |
| Brøndby IF | 102,1 mio. kr. |
| AGF | 89,1 mio. kr. |
Sponsorområdet er derfor et af de steder, hvor Brøndby har mulighed for at styrke den underliggende forretning. Jo mere klubben kan øge de tilbagevendende indtægter, desto mindre bliver afhængigheden af, at det næste store spillersalg falder på det rigtige tidspunkt.
Er tilskuerudviklingen nået et mætningspunkt?
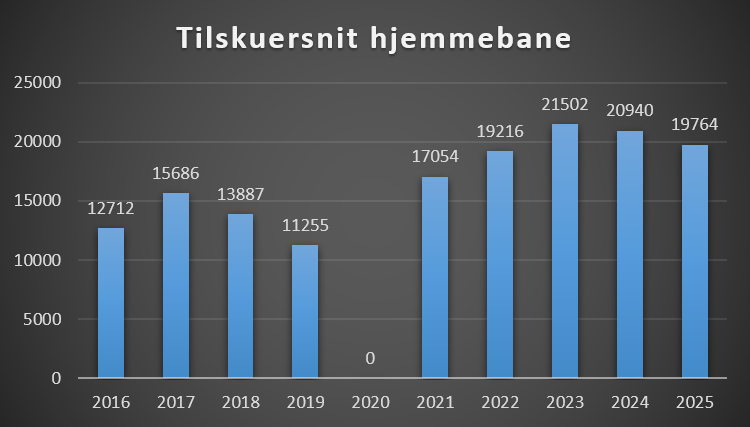
Brøndby har i de seneste fire år ligget omkring 20.000 tilskuere i gennemsnit. Det er imponerende og dokumenterer klubbens stærke position hos fansene.
Samtidig kan udviklingen tyde på, at klubben med de nuværende stadionrammer og markedsforhold nærmer sig et naturligt mætningspunkt. Det betyder ikke nødvendigvis, at kampdagsindtægterne ikke kan vokse.
Hvis tilskuertallet ikke kan løftes markant, skal den kommercielle vækst i højere grad komme fra værdien af hvert enkelt besøg.
Ejerne kan skabe en betydelig gevinst – men intet salg er givet
GFH har investeret betydelige beløb i Brøndby og løftet både truppens bogførte værdi og klubbens omkostningsniveau. Hvis klubben fortsætter den kommercielle vækst, leverer sportslige resultater og fastholder en stærk transfermodel, kan værdien stige yderligere.
Et salg i perioden 2028-2030 kan være et muligt scenarie, men det bør ikke beskrives som en sikker tidsplan, medmindre ejerne selv har meldt det ud. Det samme gælder en værdiansættelse på 500-600 mio. kr. Den kan være et realistisk estimat, men klubbens reelle salgspris afhænger blandt andet af gæld, likviditet, sportslig placering, europæisk deltagelse og forventningerne til fremtidige pengestrømme.
Hvis udviklingen lykkes, kan ejerne potentielt realisere en pæn gevinst. Men værdiskabelsen kræver, at Brøndby ikke alene køber dyrere spillere – klubben skal også udvikle dem, skabe resultater og sælge dem med avance.
Aktiemarkedet er fortsat skeptisk
Selv om regnskabet viser fremgang, er aktiemarkedet ikke for alvor overbevist. Brøndby-aktien handles fortsat på et meget lavt nominelt niveau.
Man kan næsten pante en flaske og købe fem Brøndby-aktier for beløbet.
Det er en sjov sammenligning, men også en vigtig påmindelse: En lav aktiekurs betyder ikke automatisk, at aktien er billig. Antallet af udstedte aktier, selskabets gæld, behovet for kapital og risikoen for fremtidige udvidelser af aktiekapitalen har stor betydning.
Markedets forsigtighed kan blandt andet skyldes de historiske underskud og spørgsmålet om, hvorvidt den nuværende indtjening kan fastholdes uden rekordstore transfers.
Opmærksomhedspunkter
Brøndbys kommende regnskaber bør især vurderes på følgende områder:
- Kan transfermodellen gentages?
To stærke salgsår er positivt, men 200-250 mio. kr. årligt er et højt niveau at gøre til en fast forudsætning. - Kan nettoomsætningen fortsætte væksten?
Sponsorater, kampdagsindtægter, merchandise og europæiske indtægter skal fylde mere, hvis økonomien skal blive robust. - Kan lønomkostningerne holdes under kontrol?
Personaleomkostninger på 241,5 mio. kr. efterlader begrænset plads til dårlige transferår. - Giver investeringerne sportsligt afkast?
Spillerkøb for 154 mio. kr. skal helst føre til bedre placeringer, europæiske kampe og nye salgbare profiler. - Er likviditeten tilstrækkelig uden nye ejerbidrag?
Hvis spillersalgene falder, kan der igen blive behov for kapital, medmindre driften forbedres mærkbart. - Er overskuddet blevet strukturelt?
Ét positivt regnskab er et vendepunkt. Flere positive regnskaber vil være dokumentation for en reel forandring.
Samlet vurdering
Brøndbys seneste regnskab er det mest positive i flere år. Klubben har rundet en halv milliard kroner i samlede indtægter, sat rekord i spillersalg, passeret 100 mio. kr. i sponsorindtægter og leveret det første overskud siden 2021.
Ejerne skal samtidig have kredit for at have investeret betydeligt i den sportslige organisation og spillertruppen. Brøndby har i dag et økonomisk fundament og en trup med en bogført værdi, der ligger væsentligt over niveauet ved overtagelsen.
Men regnskabet er ikke uden advarselslamper. Overskuddet på 18 mio. kr. er skabt i et år med transferindtægter på mere end 250 mio. kr., mens personaleomkostningerne har nået et historisk højt niveau.
Brøndby går derfor den rigtige vej, men klubben er endnu ikke i mål. Den afgørende prøve bliver ikke, om man kan sælge spillere for 250 mio. kr. én gang. Den bliver, om klubben kan skabe en stabil model, hvor stærke spillersalg, voksende kommercielle indtægter og kontrollerede omkostninger understøtter hinanden.
Det positive regnskab giver grund til optimisme. Det giver endnu ikke grund til at læne sig tilbage.
Hvad vil ejerskabet?
Ejerskabet er der for at tjene penge, og de kigger ind i en horisont på 7-9 år fra overtagelsen, hvor de skal optimere forretningen til et salg.
Regnestykket er enkelt
Salgspris = løbende finansiering + købspris
For ejerne er Brøndby funny money, kapitalfonden er så økonomisk velpolstreret, at der er råd til dette, og at de tab der er, er småpenge.
Men kan ejerne hente 100-200 mio i profil ved et salg efter 7 år, så er det en ganske god forretning, og da de har råd til investere midlerne, så er det ikke et problem (endnu)
Placering seneste 10 år
Klubben er i top 4 målt på økonomi, og derfor er alt andet end top 4 ikke så godt.
Der er fem hovedområder hvor klubber tjener penge
| Område | Note |
| TV penge | Der er to indtægtsmuligheder, TV penge fra Superligaen, samt fra europæiske kampe. |
| Sponsorindtægter | Brøndby har øget og har i dag 102 mio i indtægter det er 22 mio mere siden 2022. |
| Entreindtægter liga | Det er ikke på matchday indtægter en klub har sine største indtægter og klubben estimeres til at ligge på omkring 40 mio |
| Præmiepenge Europa | Kan en klub komme med i specielt Europæisk gruppespil er der i Europa League 20-50 mio at hente i præmiepenge og i Champions League 140 mio for at komme med i gruppespil, så kommer bonus for point og hvis holdet går videre. |
| Spillersalg | Klubben sælger fint, men ikke på samme niveau som FC Midtjylland, FCK og FC Nordsjælland over tid. Klubben har dog markant forbedret sig her og seneste regnskab har spillersalg for 250 mio, og kan det fastholdes er de på niveau med de øvrige klubber |
Ejerforhold
Global Football Holdings, L.P. – 50%
Jan Flemming Bech Andersen – 11,1%
Øvrige – 38,9%
Dette indlæg kan frit af andre medier så længe der krediteres og linkes
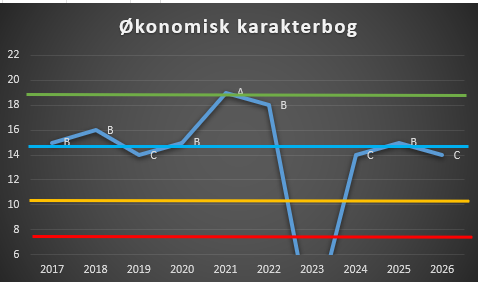
Økonomisk karakterbog
Bemærk at 2023 er ikke medtaget da regnskab perioden er lagt om!
Får en klub karakteren E, betyder det at den har scoret lavest i alle 7 økonomiske parameter, det er særdeles bekymrende. Karakter A er det bedste.
A = Fremragende
B = Særdeles velfunderet
C= Det er ok, men hav opmærksomhed
D = Alle advarselslamper blinker
E = Er skibet er ved at synke?
Omsætning
Nettoomsætning er klubbens primære indtægter, bemærk at 2023 er ikke medtaget da 2024 dækker over 18 måneder.
Samlet omsætning er med transferindtægter
Samlet omsætning er med transfersalg, og herunder er 2024 medtaget med de 18 måneder
Årets resultat
Årets resultat er inklusiv transfersalg, bemærk 2024 dækker over 18 måneder.
De seneste 10 år har klubben cirka en ½ mio hver eneste uge
| Seneste 10 år | -263,8 mio |
| Seneste 5 år | -228,2 mio |
| Seneste 3 år | -216,4 mio |
Billetpris
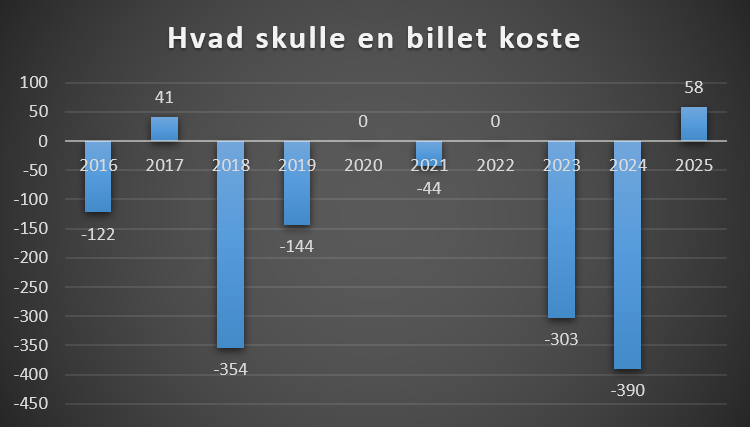
Hvad ville billetprisen være det enkelte år, hvis entre pris skulle dække underskud, så skulle hver billet have været 390kr dyrere for hver eneste billet til alle hjemmekampe!
Herunder hvad hver eneste tilskuer skulle have betalt mere, for at dække et underskud de enkelte år.
Personaleomkostninger
Dette dækker over alle ansatte i klubben fra spillertrup, ledelse, administration mm. bemærk at 2024 dækker over 18 måneder.
Spillerbudget
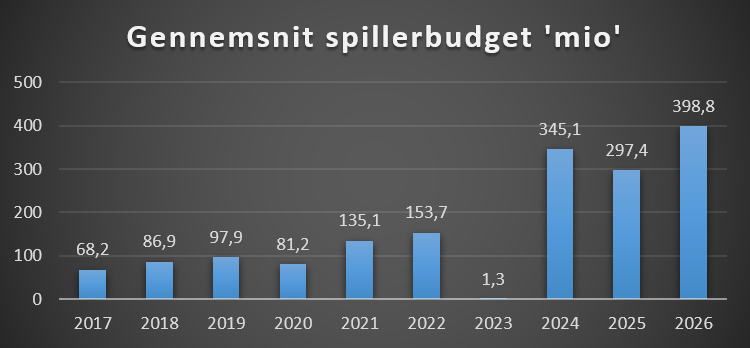
Dette er lønsum spillertrup + afskrivninger spillertrup. Lønsummen for spillertrup er ikke oplyst og er derfor et estimat baseret på de oplysninger der er i regnskab i forhold til antal kontraktansatte mm.
Brøndby har skruet markant op, og igen 2024 dækker over 24 måneder.
Årsløn gennemsnit spillertrup
Dette er et estimat med afsæt i de oplysninger der findes i regnskabet.
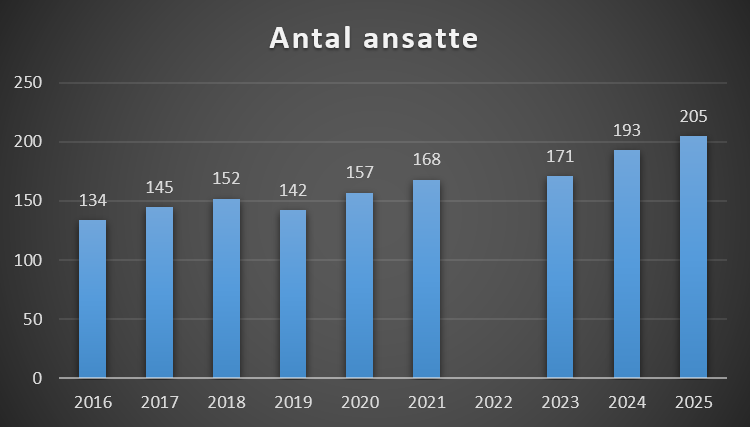
Antal ansatte
Dette gælder alle ansatte og det skal forstås som årsværk. En klub kan have mange ansatte som ikke er på fuldtid.
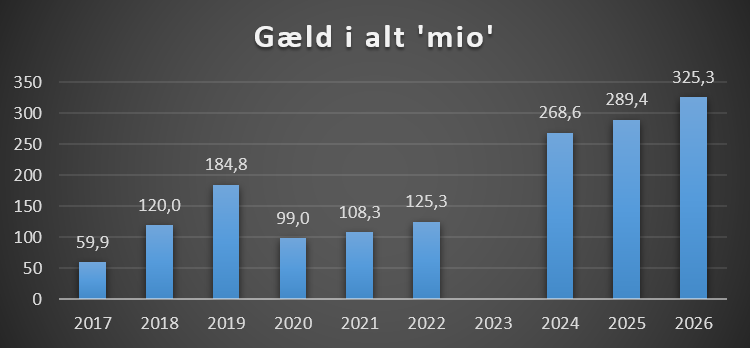
Gæld i alt
For en klub er det ikke nødvendigvis et problem at have gæld, det som er interessant er den rentebyrde og betingelser der kan ligge på klubben.
Ejerne har lånt Brøndby en del penge, dette tager de rente for. I regnskabet kan der læses
Gæld til nærtstående vedrører selskabets konvertible lån med Global Football Holdings L.P. og Jan Bech Andersen. Den regnskabsmæssige præsentation af selskabets konvertible lån medfører at den faktiske gæld til långivere ikke kan aflæses direkte ovenfor. Per 30. juni 2026 var selskabets faktiske konvertible gæld til nærtstående parter 130,8 mio. kr. (2024/25: 198,0 mio. kr.).
Udviklingen i året skyldes at selskabet i efteråret 2025 indfriede en del af det konvertible lån til selskabets ejere. Der er i regnskabsåret i alt blevet indfriet 74,7 mio. kr.
En konvertering af gælden per 30. juni 2026 ville medføre en stigning i Global Football HoldingsL.P.’s ejerprocent til 55,9% og Jan Bech Andersens ejerprocent til 12,8%. Konverteringen vil medføre udvanding af øvrige aktionærer.
Størrelsen af det konvertible lån er 223,2 mio. kr. og udbetalingen af det konvertible lån aftales nærmere mellem BrøndbyIF og långiverne. Per 30. juni 2026 er der trukket 103,9 mio. kr. på det konvertible lån. Brøndby IF har mulighed for at få udbetalt yderligere 119,3 mio. kr. under det konvertible lån
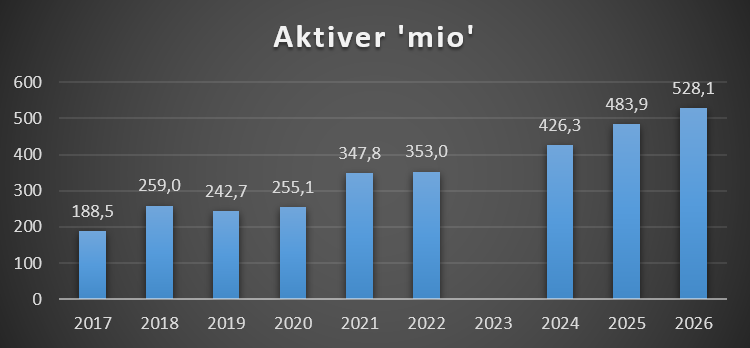
Aktiver
Aktiver defineres af årsregnskabsloven som:
Ressourcer, som er under virksomhedens kontrol som et resultat af tidligere begivenheder og hvorfra fremtidige økonomiske fordele forventes at tilflyde virksomheden.
Der kan være forskellige aktiver, som samlet set er klubbens aktiver.
Immaterielle anlægsaktiver
Goodwill, trupværdi
Materielle anlægsaktiver
Ejendomme bla
Omsætningsaktiver
Varelager, Tilgodehavender fra salg og likvide beholdninger
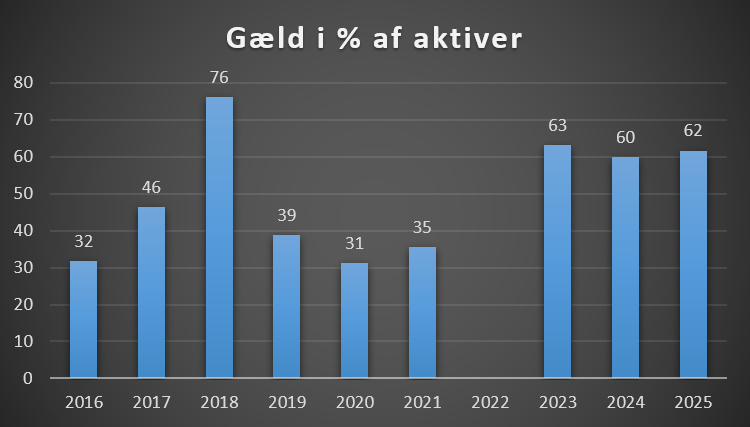
Gæld i forhold til aktiver
Dette er et interessant område, er gælden større end aktiverne i klubben, er det ikke positivt, både i dagligdagen, samt hvis der tænkes på salg af en klub.
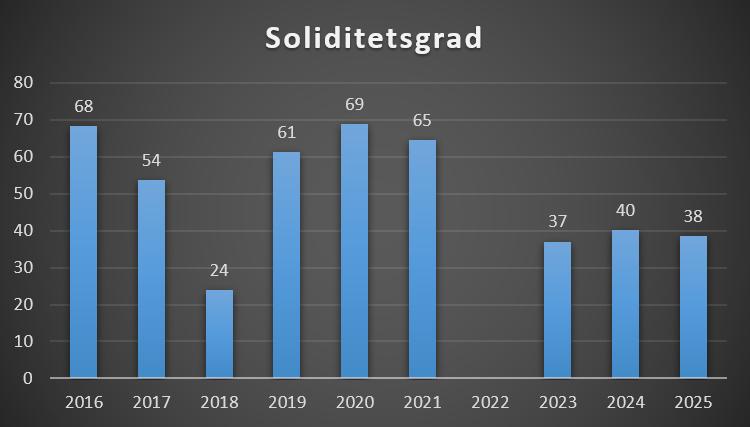
Soliditetgrad
I praksis kan det være vanskeligt at vurdere, hvad der skal betragtes som en god eller dårlig soliditetsgrad.
En soliditetsgrad på 100 er næsten aldrig godt, da det er et tegn på, at klubben ikke investerer tilstrækkeligt.
En soliditetsgrad på 0 er også sjældent godt, da klubben har finansieret alle sine aktiver med fremmed kapital. Det gør gør klubben meget skrøbelig overfor økonomisk modgang, da der ikke skal meget til, før de ikke kan betale sine økonomiske forpligtelser.
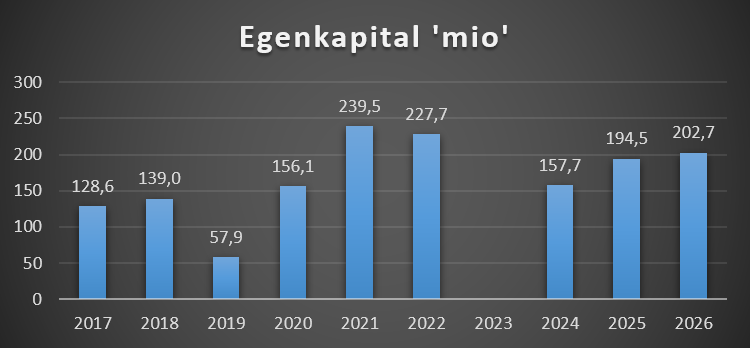
Egenkapital
I en virksomhed og dets regnskab, er der både aktiver (ejendele) og gældforpligtelser (passiver).
Egenkapitalen udgør den samlede sum, når de to forhold er gjort op med hinanden.
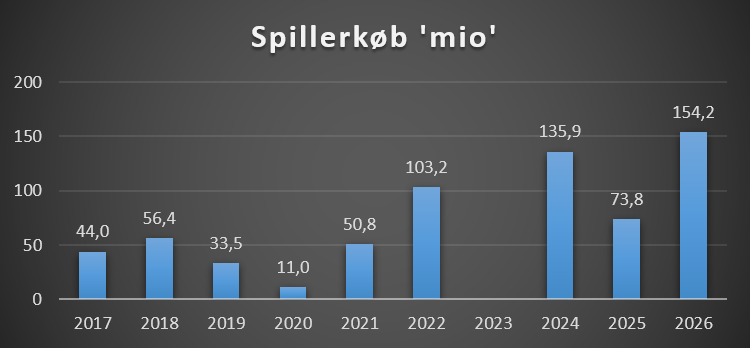
Spillersalg og køb
Bliver en spiller købt eller solgt for 18 mio på en treårig kontrakt, så kan det være en aftale hvor betalinger sker i rater, således at de 18 mio ikke optræder i regnskabet, men 6 mio spredt over 3 regnskaber. Nedenstående er således en oversigt over transferbeløb der kommer ind og ud det enkelte regnskab.
Spillere kan komme transferfrit, men ofte skal klubberne betale en sign on fee til spilleren.
Spillersalg
Dette dækker også når klausuler bliver udløst. Klubben oplyser dog ikke i regnskabet hvad dette er
Transferrettigheder spillertrup
En klub kan opgøre transferrettighederne, eller det som også hedder immaterielle rettigheder forskelligt. Som udgangspunkt skal det forstås som den værdi klubben har lagt ind i truppen.
Et eksempel, købes en spiller til 3 mill på en treårig kontrakt, vil den immaterielle værdi fra starte være 3 mill, og efter et år falde til 2 mill.
Kommer en spiller fra klubbens akademi, vil transferrettighed være 0.
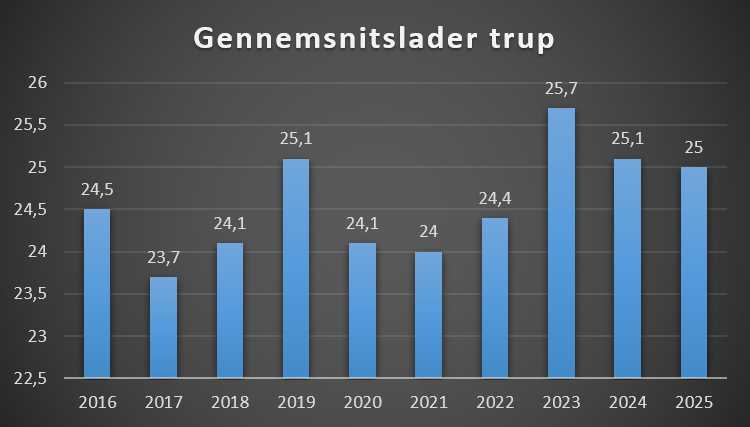
Gennemsmitsalder spillertrup
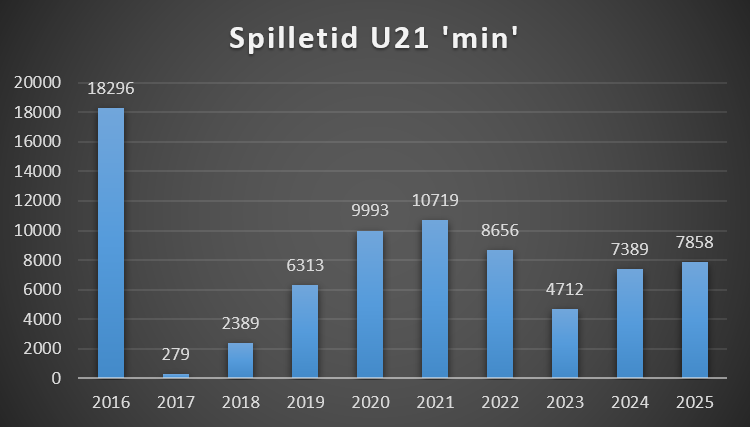
Spilletid U21 spillere
Hvor mange minutter fik de spillere som enten var 21 år eller yngre
Tilskuerudvikling
Tallet for 2021 er ikke medtaget (Covid19 sæsonen) og står som 0.
Det er interessant at siden de nuværende ejere overtog i 2022, ja der har snittet ikke været højere de sidste 10 år.
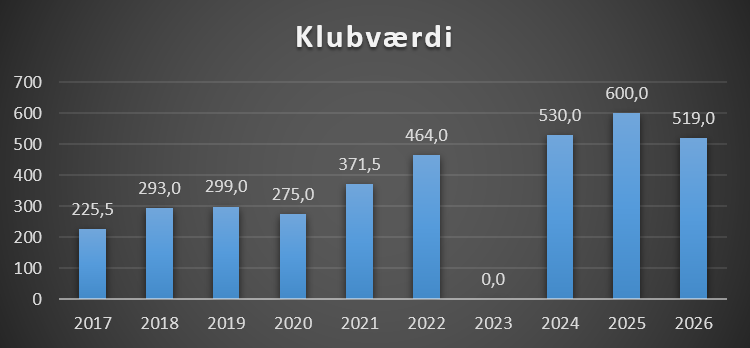
Klubværdi
Hvert år kommer Deloittes money league, hvor de opgør værdien af de største klubber i verden.
Deres metode er ikke kendt, men Markham Multivariate Model er en model der rammer meget tæt på det som Deloitte kommer frem til. Læs om model her.
Når en klubs værdi skal fastsættes, er der mange faktorer der spiller ind, specielt hvad forholdene er for både ejer og køber! Dette vil afspejle en del.
Ligeså hvad er klubbens potentiale men også klubbens evne til at tjene penge, om end det sidste i en fodboldbranchen ikke er så vigtig!
Skulle du købe klubben vil prisen være omkring 500-600 mio
Økonomiske funderinger
Lidt sammenligning med konkurrenterne. Først hvad skal der til for at have næststørste budget på personaleomkostninger.
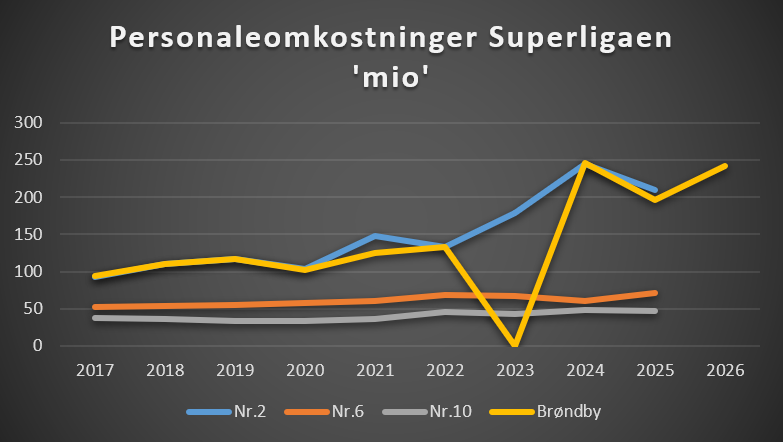
Lidt sammenligning med top 5, bemærk forskelle i regnskabsår
| Klub | Regnskabs- år | Personale omkostninger | Sponsor indtægter | Spillerkøb | Transfer indtægter |
| FC København | 2025 | 393,7 | 163,8 | 260,5 | 177,4 |
| FC Midtjylland | 2025 | 209,6 | Ikke oplyst | 132,4 | 142,0 |
| FC Nordsjælland | 2025 | 142,1 | Ikke oplyst | 55,9 | 355,3 |
| AGF | 2025 | 127,4 | 89,1 | 50,2 | 39,3 |
| Brøndby IF | 2026 | 241,5 | 102,1 | 154,2 | 250,9 |
Kilde: Brøndby regnskaber
Note: Der tages højde for fejl, i form af slåfejl, fejl i formler og andet kildedata
Discover more from Økonomi i sportens verden
Subscribe to get the latest posts sent to your email.
